


- Q1 2026 sales reached AED 175.9 billion, up 23.0% year on year, on 47,820 transactions.
- Average pricing stood at AED 1,755 per sq ft, up 12.3% year on year and approximately 96% above 2021.
- Commercial volume rose 69.2% year on year, the strongest signal of continuing business formation.
- Mortgage value rose 46% year on year, while cash still represents 67% of resale capital deployment.
Market Context: A Resilient Market, But One Now Being Tested
ubai real estate entered 2026 from a position of strength, but Q1 should be read with nuance. The war that erupted on 28 February 2026 began late in the quarter, which means its full impact is unlikely to be fully reflected in the Q1 data. What the numbers show, therefore, is not the final market response to geopolitical stress, but the condition of the market as it entered this new phase of uncertainty.
Рынок, который уже демонстрирует слабость перед внешним шоком, сильно отличается от рынка, который вступает в период волатильности с сильными ценами, глубокой стоимостью сделок и широким участием капитала. Исходя из этого, Дубай вступил в этот период с более устойчивой структурой рынка, чем в предыдущие циклы.
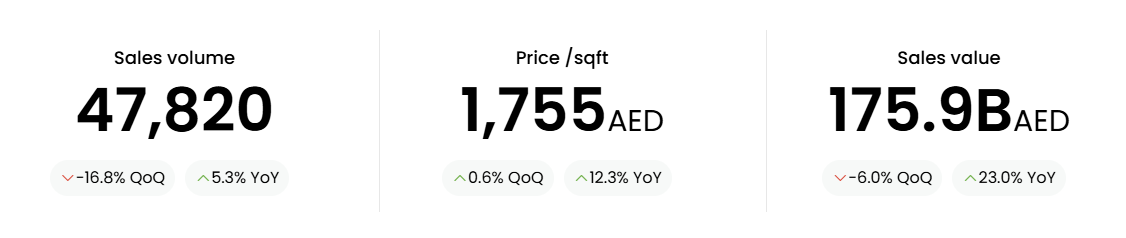
В первом квартале 2026 года в Дубае было зарегистрировано 47 820 сделок купли-продажи, что соответствует росту на 5,3% в годовом исчислении. Общая стоимость продаж достигла 175,9 млрд дирхамов, увеличившись на 23,0% по сравнению с прошлым годом, а средняя цена составила 1 755 дирхамов за кв. фут, что на 12,3% больше, чем в прошлом году.
Ключевой вывод: разрыв между ростом числа сделок и ростом их стоимости. Объемы все еще растут, но стоимость растет заметно быстрее. Это говорит о рынке, который определяется не столько числом сделок, сколько более высокими ценами, более крупными чеками и более избирательным размещением капитала.
В квартальном исчислении данные более размеренны. Объем продаж снизился на 16,8%, а стоимость продаж уменьшилась на 6,0%. Средняя цена за квадратный фут выросла на 0,6% по сравнению с предыдущим кварталом. Другими словами, активность снизилась, но ценообразование не изменилось.
Это важный ранний признак устойчивости. Не эйфории. Не иммунитета. Устойчивость.
Обзор по сегментам: ликвидность, дефицит и деловая уверенность
Разбивка по сегментам подтверждает, что рынок широк, но неоднороден. Доминирующим источником активности остаются квартиры, причем 36 289 сделок и 74,6 млрд дирхамов в стоимости продаж. Объем продаж квартир увеличился 10,3% в годовом исчисленииНесмотря на 23.2% квартал к кварталу снижение, что говорит о том, что рынок квартир остается ликвидным, но чувствительным к краткосрочным изменениям в сроках и ценах покупателей.
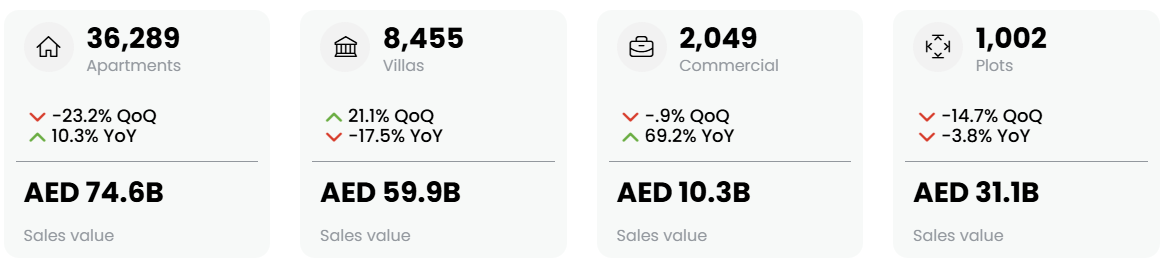
В сегменте вилл прошло 8 455 сделок на AED 59,9 млрд. Сегмент вырос на 21,1% за квартал, но число сделок снизилось на 17,5% год к году. Это говорит о более избирательном рынке вилл, где дефицит по-прежнему поддерживает цены, но доступность, ценообразование и наличие качественных объектов становятся важнее.
В коммерческой недвижимости прошло 2 049 сделок на AED 10,3 млрд, а число сделок выросло на 69,2% год к году. Это один из самых сильных сигналов в данных, и он отражает продолжающийся рост числа компаний в Дубае.
По земельным участкам прошло 1 002 сделки на AED 31,1 млрд, на 3,8% меньше год к году и на 14,7% меньше за квартал. Земля остается стратегическим активом, но замедление говорит о большей избирательности в цене, экономике девелопмента и будущем поглощении.
Вывод по сегментам ясен: квартиры дают ликвидность, виллы отражают дефицит, коммерческая недвижимость отражает уверенность бизнеса, а участки отражают долгосрочную уверенность девелоперов.
| Segment, Q1 2026 | Transactions | Sales value | Volume, year on year |
|---|---|---|---|
| Апартаменты | 36,289 | AED 74.6bn | +10.3% |
| Виллы | 8,455 | AED 59.9bn | -17.5% |
| Коммерческая недвижимость | 2,049 | AED 10.3bn | +69.2% |
| Plots | 1,002 | AED 31.1bn | -3.8% |
Five-Year Repricing: Dubai Has Nearly Doubled Since 2021
Переоценка за пять лет остается главной историей рынка Дубая. Средние цены выросли примерно с AED 894 за кв. фут в 2021 году до AED 1 755 за кв. фут в I квартале 2026 года, примерно на 96%.
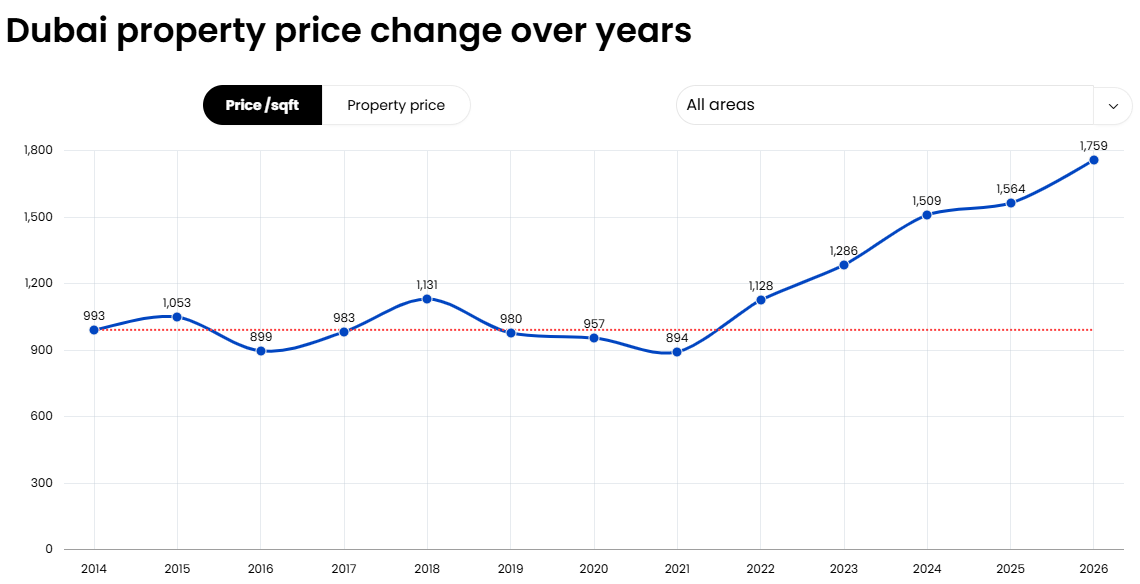
Это не скромное восстановление с низкой базы. Это существенная переоценка жилой недвижимости Дубая.
Значение этого движения в условиях, в которых оно произошло. С 2021 года рынок пережил рост мировых ставок, сжатие ликвидности, скачки инфляции, сильный доллар США, смену потоков капитала и повторяющиеся геополитические потрясения. Нынешняя война добавляет новый слой неопределенности, но данные за I квартал говорят, что Дубай вошел в этот период с более сильной базой спроса, чем в прошлых циклах.
Это не значит, что цены защищены от колебаний. Не защищены. Это значит, что фундамент рынка выглядит шире: его поддерживают рост населения, переезд бизнеса, перемещение капитала, спрос на резидентство, развитая инфраструктура, безопасность и налоговая эффективность.
Рынок вышел за пределы восстановления. Теперь его проверяют как направление для капитала.
Price Distribution: The Market Is Broader Than Its Luxury Segment
Данные по ценовым диапазонам важны для оценки глубины рынка. В I квартале 2026 года наибольшая доля стоимости продаж пришлась на диапазон AED 1-2 млн: 32% рынка. Объекты дешевле AED 1 млн дали 24%, а диапазон AED 2-3 млн 19%.
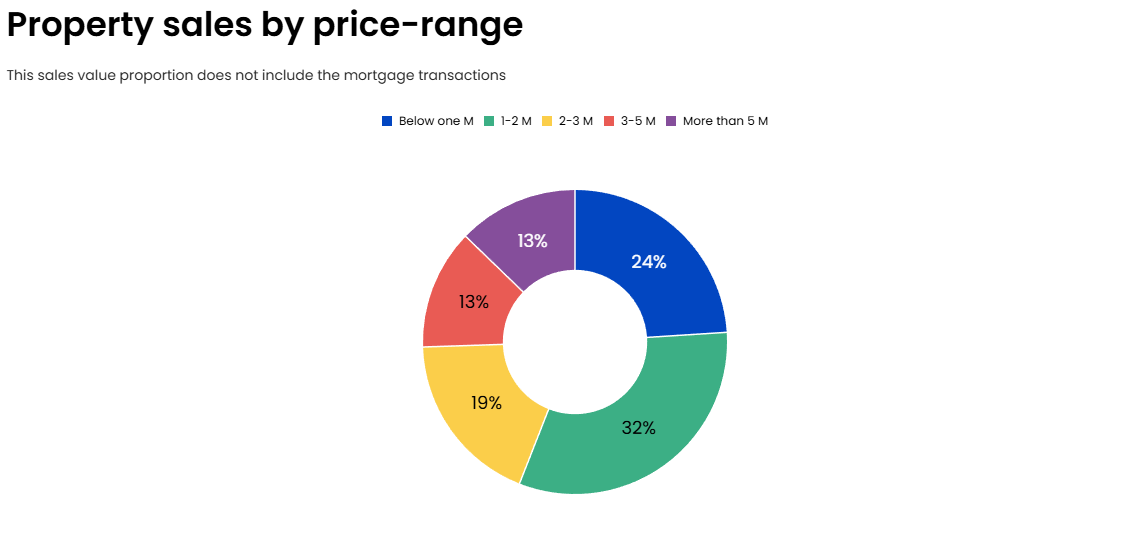
Более дорогие категории оставались значимыми, но не доминировали. Объекты стоимостью AED 3-5 млн дали 13%, и еще 13% пришлось на объекты дороже AED 5 млн.
Это важно, потому что Дубай часто анализируют через сегмент роскоши. Данные за I квартал показывают более широкую картину. Значительная часть активности сосредоточена в среднем и верхнем среднем сегментах, которые критически важны для ликвидности, глубины арендного спроса и устойчивого поглощения.
Рынок держится не только на статусных сделках. Его поддерживают несколько уровней спроса в разных ценовых категориях.
Primary vs Resale: Confidence Today, Liquidity Tomorrow
В I квартале 2026 года первичные продажи по-прежнему преобладали: 70% числа сделок и 71% их стоимости. На вторичный рынок пришлось 30% сделок и 29% стоимости.
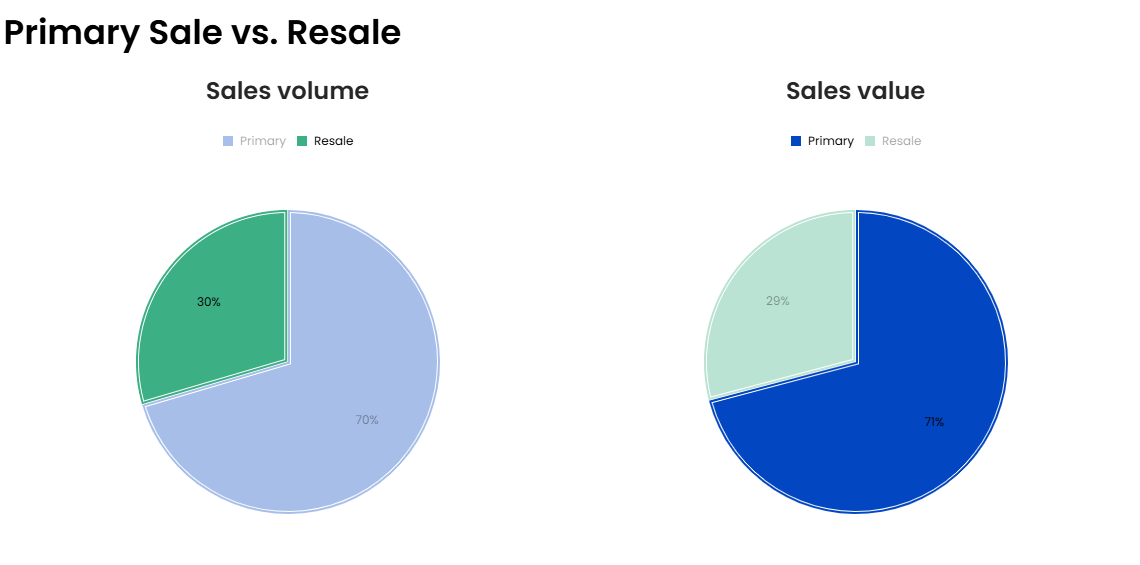
Это подтверждает, что рынок Дубая по-прежнему во многом определяют застройщики. Глубину первичного рынка поддерживают новое предложение, планы оплаты, брендовые проекты и уверенность в будущей сдаче.
Однако силу первичного рынка нужно оценивать осторожно. Продажи на этапе строительства говорят об уверенности, но это не то же самое, что ликвидность готового жилья. Качество этого цикла в итоге покажет период после передачи ключей: арендный спрос, заполняемость, эффективность сервисных сборов, ликвидность на вторичном рынке и способность сданных объектов сохранять стоимость за пределами атмосферы запуска.
Именно здесь знание рынка становится необходимым. Не каждый проект, успешно проданный сегодня, покажет себя одинаково хорошо завтра.
Sales Value: A Higher Nominal Market Regime
С 2021 года общая стоимость продаж в Дубае вышла на заметно более высокую траекторию. В I квартале 2026 года она достигла 175,9 млрд AED, продолжая рост последних лет.
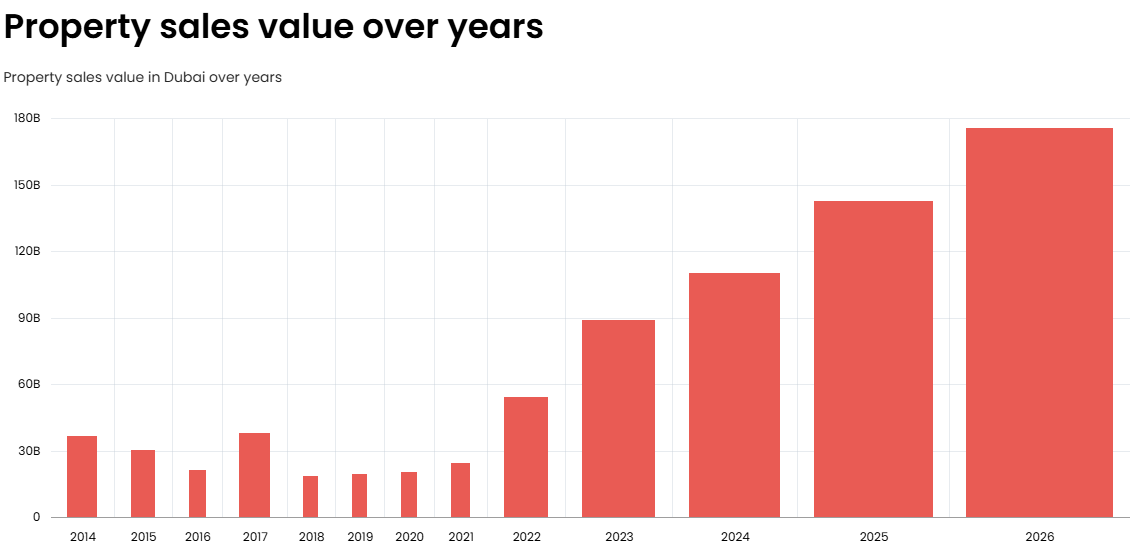
Отчасти это отражает рост цен. Отчасти более крупные сделки. Отчасти более широкое участие капитала.
Важно, что рост стоимости происходит не сам по себе. Его сопровождают сохраняющаяся глубина сделок, сильное поглощение на первичном рынке и растущая доля ипотеки. Это делает сигнал убедительнее.
Дубай больше не работает на уровне стоимости сделок прошлого цикла. Рынок перешел на более высокий номинальный уровень, который поддерживают спрос на образ жизни, планирование резидентства, перемещение капитала, арендная доходность, создание бизнеса и долгосрочное позиционирование портфелей.
Mortgage and Cash: A More Complex Capital Structure
В I квартале 2026 года число ипотечных сделок составило 11 831, на 7,5% больше, чем в I квартале 2025 года. Объем ипотеки достиг AED 59,8 млрд, на 46% больше год к году.
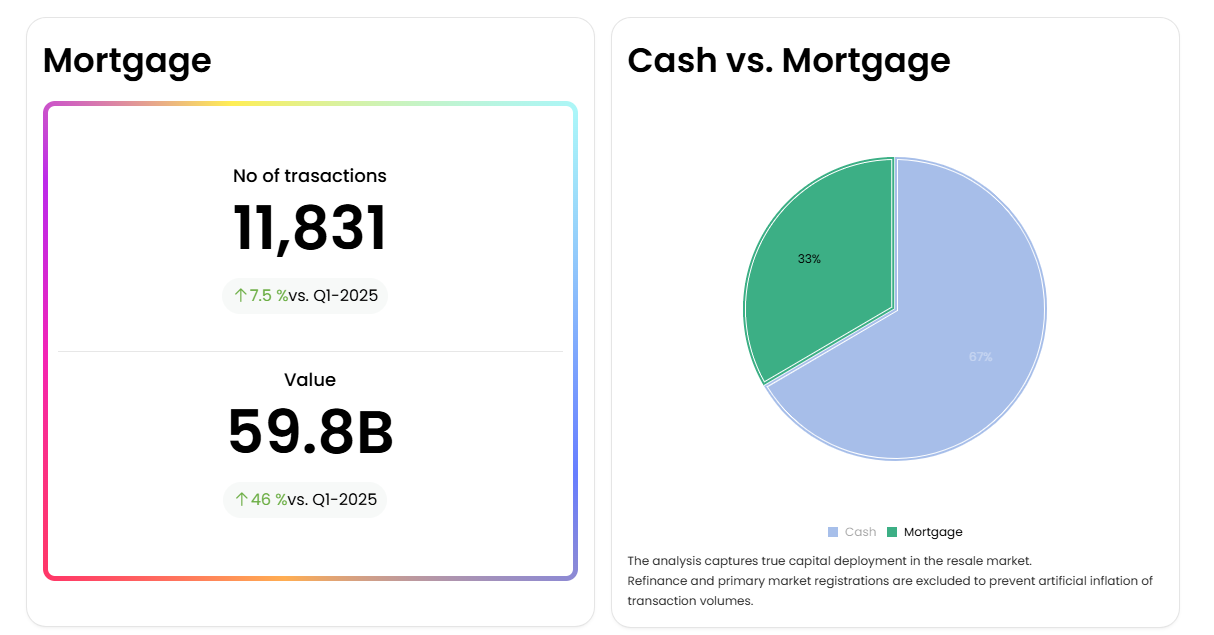
Этот рост объема ипотеки важен. Он говорит о том, что финансирование растет не только по числу сделок, но и по размеру. Покупатели с банковским финансированием участвуют в более крупных сделках, а это говорит о более зрелой кредитной части рынка.
При этом на вторичном рынке по-прежнему преобладают наличные: 67% вложенного капитала против 33% ипотечных сделок, без учета рефинансирования и регистраций на первичном рынке.
Такой баланс поддерживает рынок. Высокая доля наличных снижает риск вынужденных продаж в периоды колебаний ставок или геополитического напряжения, а рост ипотеки добавляет рынку глубины и институциональности.
В итоге структура капитала стала сложнее, но здоровее: по-прежнему с большой долей наличных, но все больше опирающаяся на финансирование.
Redwood Heritage View: Advisory Matters More as Markets Become Selective
I квартал 2026 года подтверждает: недвижимость Дубая остается в конструктивной фазе, но становится все избирательнее. Стоимость продаж растет быстрее числа сделок. Цены почти вдвое выше уровня 2021 года. Первичные продажи по-прежнему преобладают. Коммерческая активность усиливается. Объем ипотеки резко растет. Наличные по-прежнему обеспечивают устойчивость вторичного рынка.
Контекст войны важен, но его полное влияние станет понятнее только в следующих кварталах. I квартал показывает рынок в начале шока, а не после него. Значит, на следующем этапе нужно внимательно следить за скоростью сделок, ценовой дисциплиной, ликвидностью вторичного рынка, поведением ипотеки и настроениями инвесторов.
Вывод для инвесторов не в том, что Дубай свободен от риска. Таких серьезных рынков нет. Вывод в том, что Дубай вошел в этот период с более прочным структурным фундаментом, чем в прошлых циклах.
После почти двукратного роста цен за пять лет возможность уже не в том, чтобы просто иметь вложения в Дубае. Она в умении определить, какие активы остаются ликвидными, доходными и защищенными в период колебаний.
Здесь подход, в котором консалтинг стоит на первом месте, становится все важнее. Одного доступа к рынку уже недостаточно. Обоснованные решения требуют анализа данных, знания конкретных объектов, ценовой дисциплины, оценки застройщика, анализа ликвидности и ясного понимания того, как каждый объект вписывается в общую стратегию капитала.
At Redwood Heritage Real Estate, our role is not to treat property as a transaction. It is to help clients read the market with clarity, separate signal from conjecture, and make informed decisions in an environment where selectivity will matter more than momentum.
Dubai remains constructive, but the market is moving from broad recovery to selective resilience. In the next phase, advice, market knowledge and disciplined asset selection will become paramount. The opportunity is no longer simply to buy Dubai. It is to buy Dubai well.
- DXB Interact, including Dubai Land Department direct sale transactions and DIFC sale transactions

