


- بلغت المبيعات في الربع الأول من عام 2026 ما مجموعه 175.9 مليار درهم إماراتي، بزيادة قدرها 23.0% مقارنة بالفترة نفسها من العام الماضي، وذلك من خلال 47,820 معاملة.
- بلغ متوسط السعر 1,755 درهمًا إماراتيًا للقدم المربع، بارتفاع قدره 12.3% مقارنة بالفترة نفسها من العام الماضي، وبزيادة تقارب 96% عن عام 2021.
- ارتفع حجم النشاط التجاري بنسبة 69.2% مقارنة بالفترة نفسها من العام الماضي، وهو ما يُعد أقوى مؤشر على استمرار تأسيس الشركات.
- ارتفعت قيمة الرهون العقارية بمقدار 46% مقارنة بالفترة نفسها من العام الماضي، في حين لا يزال النقد يمثل 67% من رأس المال المستثمر في سوق إعادة البيع.
سياق السوق: سوق مرن، لكنه يخضع للاختبار حالياً
دخل قطاع العقارات في دبي عام 2026 من موقع قوة، لكن ينبغي تحليل بيانات الربع الأول بتأنٍ. فقد اندلعت الحرب في 28 فبراير 2026 في أواخر هذا الربع، مما يعني أنه من غير المرجح أن تنعكس آثارها الكاملة في بيانات الربع الأول. وبالتالي، فإن الأرقام لا تعكس الاستجابة النهائية للسوق للتوترات الجيوسياسية، بل تعكس حالة السوق عند دخوله هذه المرحلة الجديدة من عدم اليقين.
فالسوق التي تظهر ضعفًا بالفعل قبل حدوث صدمة خارجية تختلف تمامًا عن السوق التي تدخل مرحلة التقلبات بتسعير قوي وقيمة معاملات كبيرة ومشاركة واسعة لرأس المال. وعلى هذا الأساس، دخلت دبي هذه الفترة بهيكل سوق أكثر مرونة من الدورات السابقة.
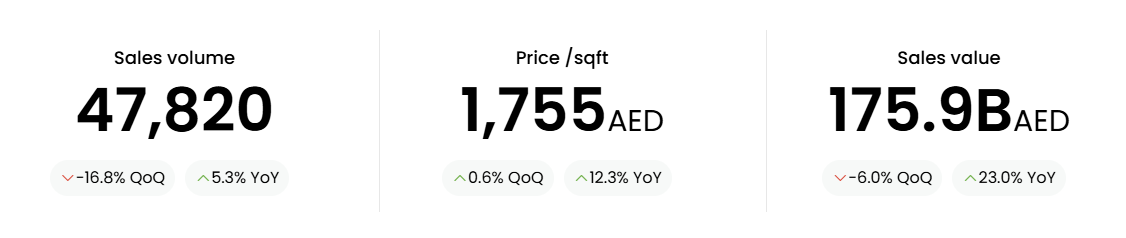
في الربع الأول من عام 2026، سجلت دبي 47,820 صفقة بيع، وهو ما يمثل نموًا سنويًا قدره 5.31 تيرابايت 3 تريليون درهم على أساس سنوي. وبلغت قيمة المبيعات الإجمالية 175.9 مليار درهم إماراتي، بزيادة قدرها 23.01 تيرابايت 3 تيرابايت على أساس سنوي، بينما بلغ متوسط الأسعار 1,755 درهم إماراتي للقدم المربع، بزيادة قدرها 12.31 تيرابايت 3 تيرابايت على أساس سنوي.
الفارق بين نمو المعاملات ونمو القيمة هو الرسالة الرئيسية. لا تزال الأحجام تتوسع، لكن قيمة رأس المال تتوسع بوتيرة أسرع ماديًا. وهذا يشير إلى أن السوق لا يتشكل من خلال الزخم البسيط للمعاملات بقدر ما يتشكل من خلال التسعير الأعلى، وأحجام التذاكر الأكبر، ونشر رأس المال الأكثر انتقائية.
على أساس ربع سنوي، البيانات أكثر قياسًا. فقد انخفض حجم المبيعات 16.81 تيرابايت 3 تيرابايت، بينما انخفضت قيمة المبيعات 6.01 تيرابايت 3 تيرابايت. ومع ذلك ارتفع متوسط سعر القدم المربع 0.61 تيرابايت 3 تيرابايت على أساس ربع سنوي. بعبارة أخرى، اعتدل النشاط، لكن الأسعار لم تنخفض.
وهذا مؤشر مبكر مهم على المرونة. وليس النشوة. وليس المناعة. بل المرونة.
نظرة على القطاعات: السيولة، والندرة، وثقة قطاع الأعمال
يؤكد تقسيم القطاعات على أن السوق واسع النطاق، ولكنه غير متكافئ. وظلت الشقق هي المصدر المهيمن للنشاط، مع وجود 36,289 معاملة و 74.6 مليار درهم إماراتي في قيمة المبيعات. زاد حجم الشقق السكنية 10.3% على أساس سنويعلى الرغم من 23.21.2% ربع على ربع الانخفاض، مما يشير إلى أن سوق الشقق السكنية لا يزال يتمتع بالسيولة، ولكنه حساس للتحولات قصيرة الأجل في توقيت المشتري والتسعير.
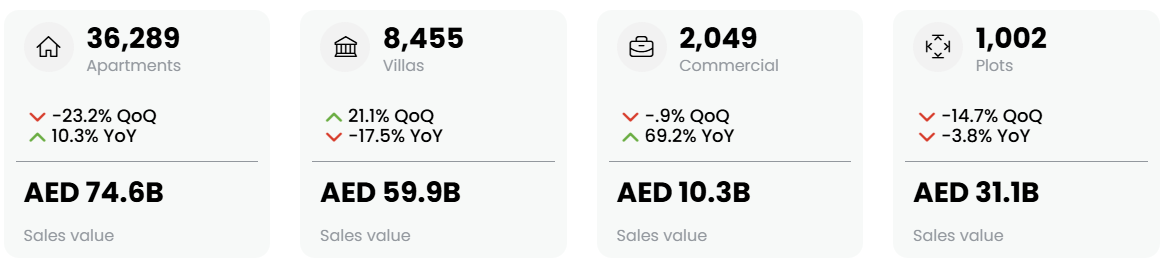
وسجلت الفلل 8,455 صفقة بقيمة مبيعات بلغت 59.9 مليار درهم إماراتي. وارتفع حجم مبيعات هذا القطاع بنسبة 21.11 نقطة مئوية على أساس ربع سنوي، لكنه انخفض بنسبة 17.51 نقطة مئوية على أساس سنوي. يشير هذا إلى سوق فلل أكثر انتقائية، حيث لا تزال ندرة المعروض من الفلل داعمة له، لكن القدرة على تحمل التكاليف والتسعير وجودة المخزون المتاح أصبحت معوقات أكثر أهمية.
سجّلت العقارات التجارية 2,049 صفقة بقيمة مبيعات بلغت 10.3 مليار درهم إماراتي، مع ارتفاع حجمها بمقدار 69.21 تيرابايت 3 تيرابايت على أساس سنوي. وتعد هذه واحدة من أقوى الإشارات في البيانات وتعكس استمرار دورة تكوين الأعمال في دبي.
وسجلت قطع الأراضي 1,002 صفقة بقيمة مبيعات بلغت 31.1 مليار درهم إماراتي، بانخفاض قدره 3.81 تريليون طن على أساس سنوي و14.71 تريليون طن على أساس ربع سنوي. لا تزال الأراضي استراتيجية، لكن الاعتدال يشير إلى مزيد من الانتقائية حول الأسعار واقتصاديات التطوير والاستيعاب المستقبلي.
ورسالة القطاع واضحة: الشقق توفر السيولة، والفلل تعكس الندرة، والتجارية تعكس الثقة في الأعمال التجارية، وقطع الأراضي تعكس القناعة بالتطوير طويل الأجل.
| القطاع، الربع الأول من عام 2026 | المعاملات | قيمة المبيعات | الحجم، مقارنةً بالفترة نفسها من العام الماضي |
|---|---|---|---|
| شقق سكنية | 36,289 | 74.6 مليار درهم إماراتي | +10.3% |
| الفيلات | 8,455 | 59.9 مليار درهم إماراتي | -17.5% |
| تجاري | 2,049 | 10.3 مليار درهم إماراتي | +69.2% |
| المخططات | 1,002 | 31.1 مليار درهم إماراتي | -3.8% |
إعادة تقييم الأسعار على مدى خمس سنوات: تضاعفت أسعار العقارات في دبي تقريبًا منذ عام 2021
لا تزال إعادة تسعير دبي لمدة خمس سنوات هي القصة المركزية للسوق. فقد انتقل متوسط الأسعار من حوالي 894 درهمًا إماراتيًا للقدم المربع في عام 2021 إلى 1,755 درهمًا إماراتيًا للقدم المربع في الربع الأول من عام 2026، وهو ما يمثل زيادة قدرها 961 تيرابايت تقريبًا.
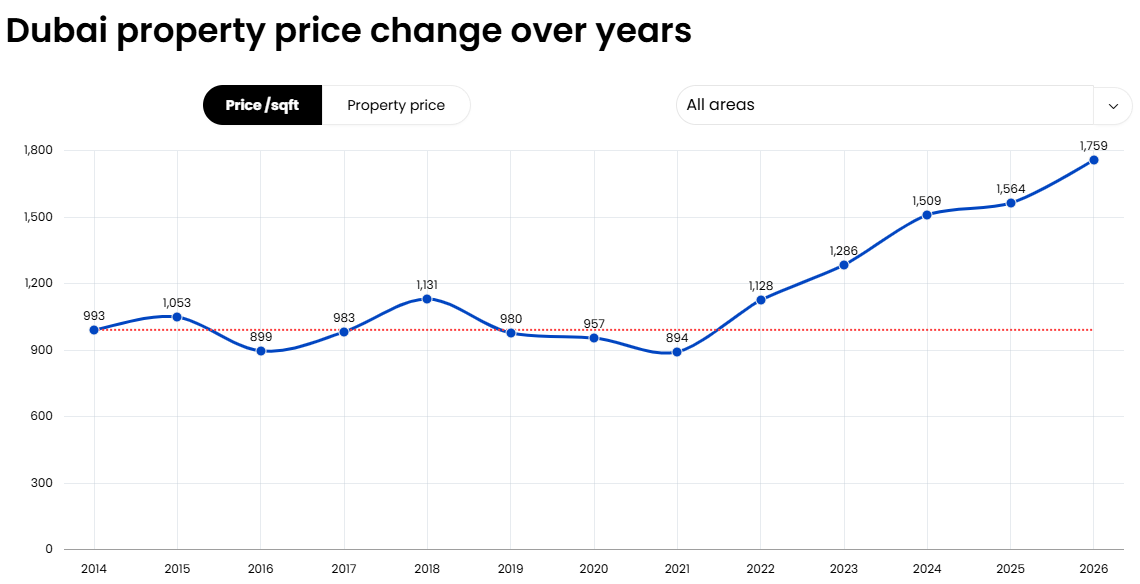
هذا ليس انتعاشًا هامشيًا من قاعدة منخفضة. إنه إعادة تسعير جوهرية للعقارات السكنية في دبي.
تكمن أهمية هذه الخطوة في البيئة التي حدثت فيها. فمنذ عام 2021، استوعبت السوق ارتفاع أسعار الفائدة العالمية، وتشديد السيولة، وتقلبات التضخم، وقوة الدولار الأمريكي، وتغير تدفقات رأس المال، والصدمات الجيوسياسية المتكررة. تضيف الحرب الحالية طبقة جديدة من عدم اليقين، لكن بيانات الربع الأول تشير إلى أن دبي دخلت هذه الفترة بقاعدة طلب أقوى مما كانت عليه في الدورات السابقة.
هذا لا يعني أن الأسعار محصنة ضد التقلبات. فهي ليست كذلك. بل يعني أن أسس السوق تبدو أوسع نطاقًا، مدعومة بالنمو السكاني، وهجرة الأعمال، وانتقال الثروة، والطلب على الإقامة، وعمق البنية التحتية، والسلامة والكفاءة الضريبية.
لقد تجاوز السوق مرحلة التعافي. ويجري الآن اختباره كوجهة لرأس المال.
توزيع الأسعار: السوق أوسع نطاقًا من قطاع المنتجات الفاخرة
توفر بيانات النطاق السعري فحصًا مهمًا لعمق السوق. في الربع الأول من عام 2026، تركزت الحصة الأكبر من قيمة مبيعات العقارات في نطاق 1 مليون درهم إماراتي إلى 2 مليون درهم إماراتي، وهو ما يمثل 321 تيرابايت 3 تيرابايت من السوق. واستحوذت العقارات التي تقل قيمتها عن مليون درهم إماراتي على 241 تيرابايت 3 تيرابايت، بينما مثلت العقارات التي تتراوح قيمتها بين 2 مليون درهم إماراتي و3 ملايين درهم إماراتي 191 تيرابايت 3 تيرابايت.
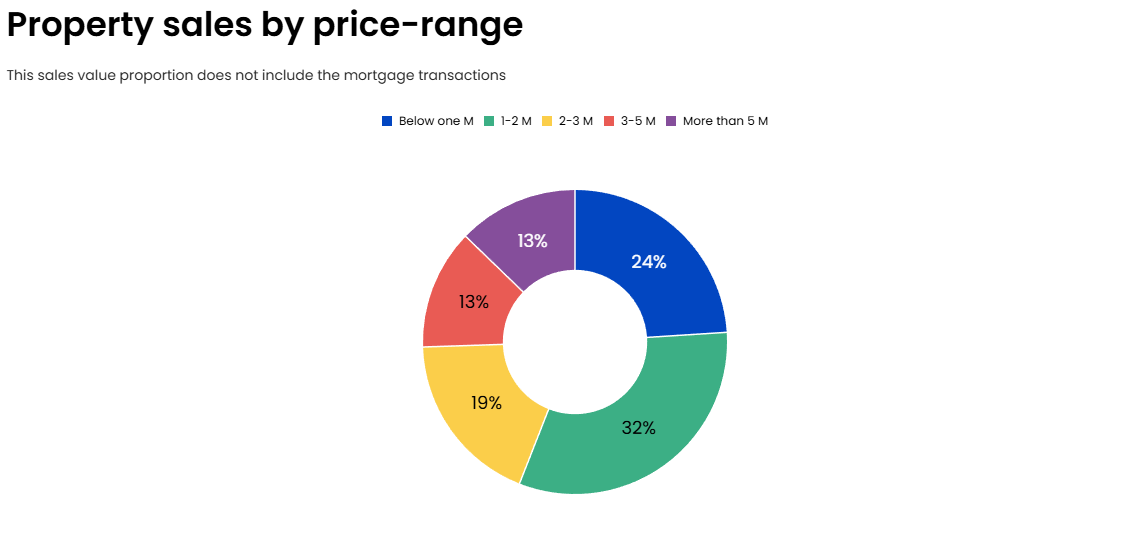
ظلت فئات العقارات ذات التذاكر المرتفعة مهمة، ولكنها لم تكن مهيمنة. فقد استحوذت العقارات التي تتراوح قيمتها بين 3 ملايين درهم إماراتي و5 ملايين درهم إماراتي على 131 تريليون درهم إماراتي، في حين مثلت العقارات التي تزيد قيمتها عن 5 ملايين درهم إماراتي 131 تريليون درهم إماراتي أخرى.
وهذا أمر مهم لأن دبي غالباً ما يتم تحليلها من خلال شريحة الرفاهية. تُظهر بيانات الربع الأول واقعاً أوسع نطاقاً. لا تزال حصة كبيرة من النشاط تتركز في شريحتي السوق المتوسطة والعليا من السوق المتوسطة، وهما شريحتان مهمتان للسيولة وعمق الإيجار والاستيعاب المستدام.
لا يتم دعم السوق فقط من خلال معاملات الغنائم. فهو مدعوم بطبقات متعددة من الطلب عبر نقاط سعرية مختلفة.
السوق الأولية مقابل سوق إعادة البيع: الثقة اليوم، والسيولة غدًا
واصلت المبيعات الأولية هيمنتها على السوق في الربع الأول من عام 2026، حيث مثلت 70% من حجم المبيعات و71% من قيمة المبيعات. وشكلت إعادة البيع 30% من حجم المبيعات و29% من القيمة.
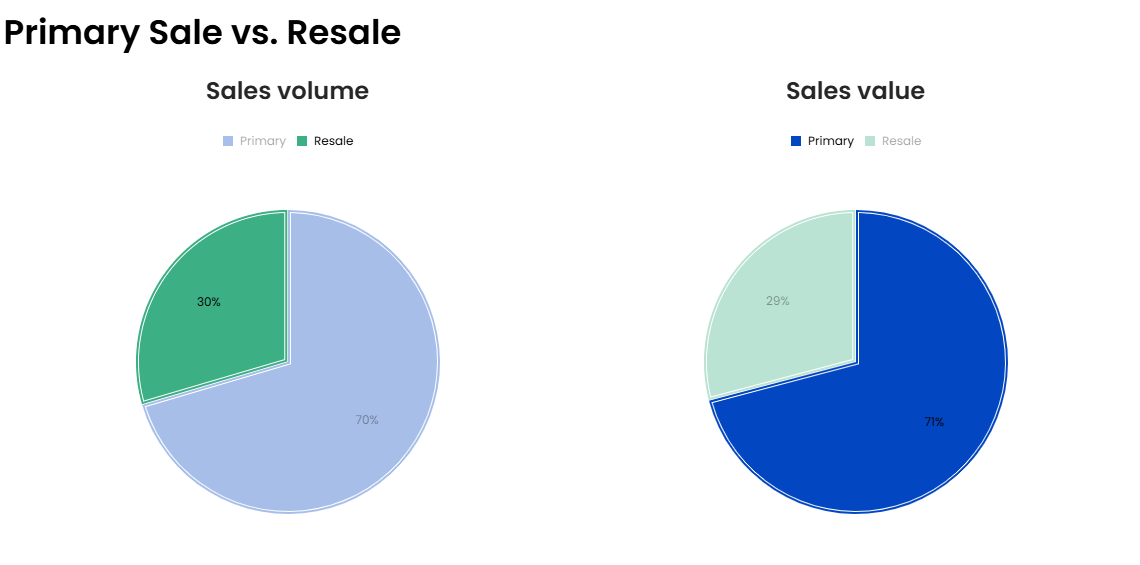
وهذا يؤكد أن دبي لا تزال تحت قيادة المطورين بقوة. ويحظى عمق السوق الأساسي بدعم من العرض الجديد وخطط الدفع والمشاريع التي تقودها العلامات التجارية والثقة في التسليم المستقبلي.
ومع ذلك، ينبغي تفسير قوة السوق الأولية بعناية. فالاستيعاب على الخارطة هو علامة على الثقة، ولكنه ليس مماثلاً لسيولة السوق المكتملة. سيتم الحكم على جودة هذه الدورة في نهاية المطاف بعد التسليم، من خلال الطلب على الإيجار، والإشغال، وكفاءة رسوم الخدمات، وسيولة إعادة البيع، وقدرة الأصول التي تم تسليمها على الاحتفاظ بالقيمة خارج بيئة الإطلاق.
هنا تصبح معرفة السوق ضرورية. فليس كل مشروع يُباع بنجاح اليوم سيحقق نفس الأداء غداً.
قيمة المبيعات: نظام سوقي اسمي أعلى
انتقلت قيمة المبيعات الإجمالية في دبي إلى مسار أعلى مادياً منذ عام 2021. في الربع الأول من عام 2026، بلغت قيمة المبيعات 175.9 مليار درهم إماراتي, استمرارًا لإعادة الضبط التصاعدي الذي شهدناه خلال السنوات الأخيرة.
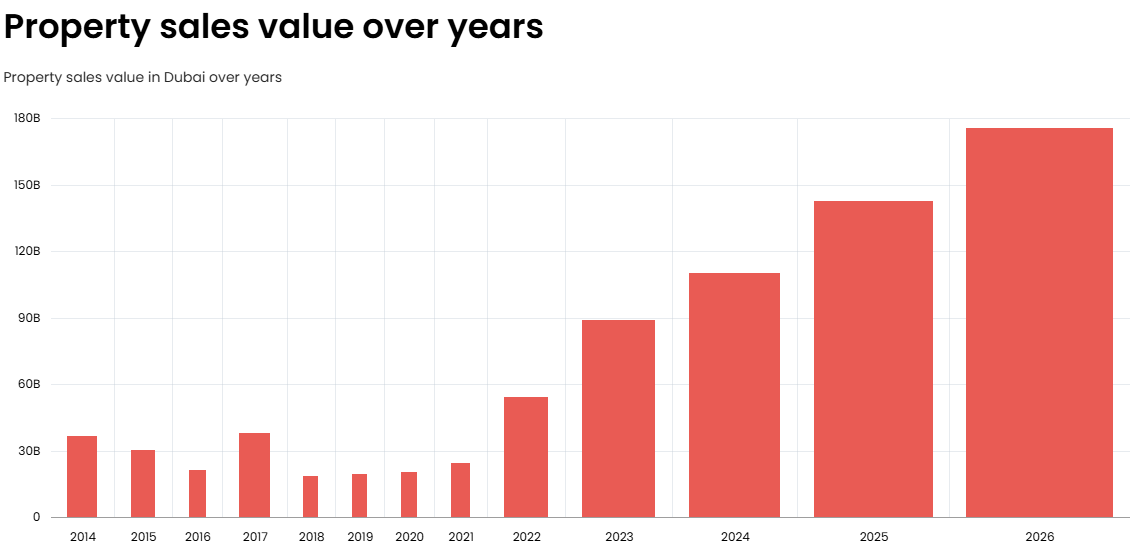
ويعكس جزء من ذلك ارتفاع الأسعار. ويعكس جزء منه صفقات أكبر. ويعكس جزء منه مشاركة أوسع لرأس المال.
والنقطة المهمة هي أن هذا النمو في القيمة لا يحدث بمعزل عن غيره. فهو مصحوب باستمرار عمق المعاملات، والاستيعاب القوي في السوق الأولية، وزيادة المشاركة في الرهن العقاري. وهذا يجعل الإشارة أكثر مصداقية.
لم تعد دبي تعمل بمستويات قيمة المعاملات المرتبطة بالدورة السابقة. فقد دخل السوق نظامًا اسميًا أعلى، مدعومًا بالطلب على نمط الحياة، وتخطيط الإقامة، ونقل الثروة، وعائد الإيجار، وتكوين الأعمال التجارية، ووضع المحفظة طويلة الأجل.
الرهن العقاري والنقد: هيكل رأس مال أكثر تعقيدًا
بلغ نشاط الرهن العقاري 11,831 معاملة رهن عقاري في الربع الأول من عام 2026، بزيادة قدرها 7.51 تيرابايت 3 تيرابايت مقارنة بالربع الأول من عام 2025. وبلغت قيمة الرهن العقاري 59.8 مليار درهم إماراتي، بزيادة 46% على أساس سنوي.
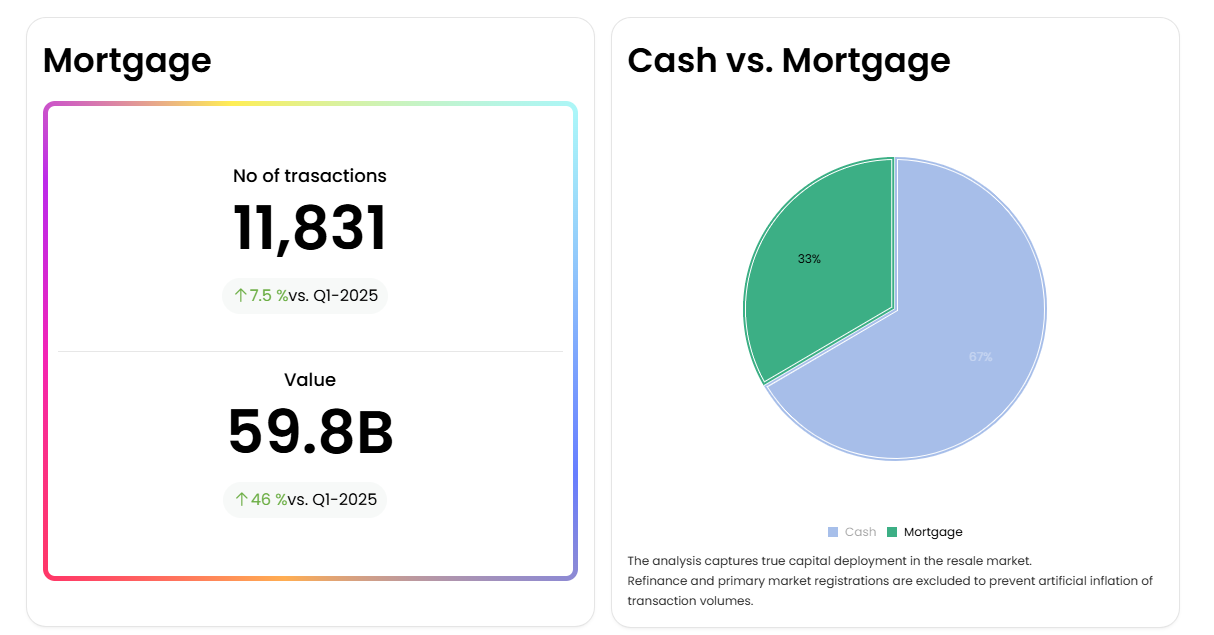
هذه الزيادة في قيمة الرهن العقاري ذات صلة. فهي تشير إلى أن نشاط التمويل لا يتزايد من حيث العدد فحسب، بل من حيث الحجم أيضًا. يشارك المشترون الممولون من البنوك بقيم معاملات أعلى، مما يشير إلى وجود عنصر مدعوم بالائتمان أكثر نضجًا في السوق.
في الوقت نفسه، لا يزال النقد مهيمنًا في سوق إعادة البيع، حيث يمثل 671 تيرابايت 3 تيرابايت من توظيف رأس المال مقابل 331 تيرابايت 3 تيرابايت للنشاط المدعوم بالرهن العقاري، باستثناء عمليات إعادة التمويل والتسجيل في السوق الأولية.
هذا التوازن داعم. تقلل الحصة النقدية المرتفعة من ضغوط البيع القسري خلال فترات تقلب أسعار الفائدة أو الضغوط الجيوسياسية، في حين أن ارتفاع المشاركة في الرهن العقاري يضيف عمقًا وإضفاء الطابع المؤسسي على السوق.
والنتيجة هي هيكل رأسمالي أكثر تعقيدًا ولكنه أكثر صحة: لا يزال مثقلًا بالنقد، ولكنه مدعوم بشكل متزايد بنشاط التمويل.
رؤية «ريدوود هيريتيج»: الاستشارة تكتسب أهمية أكبر مع تزايد انتقائية الأسواق
يؤكد الربع الأول من عام 2026 أن عقارات دبي لا تزال بنّاءة، ولكنها انتقائية بشكل متزايد. قيمة المبيعات ترتفع بوتيرة أسرع من حجمها. الأسعار تقارب ضعف مستواها في 2021. لا تزال المبيعات الأولية مهيمنة. النشاط التجاري يتعزز. قيمة الرهن العقاري ترتفع بشكل حاد. يستمر النقد في توفير المرونة في سوق إعادة البيع.
سياق الحرب مهم، ولكن لن يتضح تأثيرها الكامل إلا في الأرباع القادمة. يلتقط الربع الأول السوق في بداية الصدمة، وليس بعدها. وهذا يعني أن المرحلة التالية ستتطلب مراقبة دقيقة لسرعة المعاملات، وانضباط الأسعار، وسيولة إعادة البيع، وسلوك الرهن العقاري، ومعنويات المستثمرين.
بالنسبة للمستثمرين، لا يعني ذلك أن دبي خالية من المخاطر. فلا توجد سوق جادة خالية من المخاطر. الاستنتاج هو أن دبي دخلت هذه الفترة بأسس هيكلية أقوى مما كانت عليه في الدورات السابقة.
بعد أن تضاعفت الأسعار تقريبًا على مدار خمس سنوات، لم تعد الفرصة هي مجرد التعرض العام في دبي. بل هي القدرة على تحديد الأصول التي لا تزال سائلة وذات صلة بالدخل ويمكن الدفاع عنها خلال التقلبات.
وهنا تتزايد أهمية النهج الاستشاري أولاً. فالوصول إلى السوق لم يعد كافياً. إذ يتطلب اتخاذ القرارات المستنيرة الآن تفسير البيانات، والمعرفة على مستوى الأصول، والانضباط في التسعير، وتقييم المطورين، وتحليل السيولة، وفهم واضح لكيفية تناسب كل عقار مع استراتيجية رأس المال الأوسع نطاقاً.
في شركة «ريدوود هيريتيج للعقارات»، لا يتمثل دورنا في التعامل مع العقارات على أنها مجرد معاملة تجارية، بل في مساعدة العملاء على فهم السوق بوضوح، والتمييز بين المؤشرات الواقعية والتكهنات، واتخاذ قرارات مستنيرة في بيئة يكون فيها الانتقائية أكثر أهمية من الزخم.
لا تزال دبي تتمتع بنظرة إيجابية، لكن السوق ينتقل من مرحلة الانتعاش الشامل إلى مرحلة المرونة الانتقائية. وفي المرحلة المقبلة، ستصبح المشورة والمعرفة بالسوق والانتقاء المنضبط للأصول أمورًا بالغة الأهمية. ولم تعد الفرصة تتمثل في مجرد «شراء» دبي، بل في «شراء» دبي بشكل جيد.
- DXB Interact، بما في ذلك معاملات البيع المباشر التي تجريها دائرة الأراضي في دبي ومعاملات البيع في مركز دبي المالي العالمي

