


- Dubái sigue siendo uno de los mercados inmobiliarios a largo plazo más atractivos del mundo, pero la próxima fase premiará a quienes construyan sus carteras con disciplina.
- Cifras récord: más de 917 000 millones de AED en transacciones inmobiliarias en 2025 y 252 000 millones de AED en el primer trimestre de 2026, lo que supone un aumento interanual del 31%.
- El mercado se está volviendo más selectivo: Knight Frank calcula que para 2030 podrían entregarse aproximadamente 350 000 viviendas.
- Cada adquisición se evalúa en función de cinco factores: liquidez básica, generación de ingresos, demanda familiar, crecimiento de las infraestructuras y protección frente a la escasez.
Dubái tiene cabida en una cartera inmobiliaria global. Esa convicción no ha hecho más que reforzarse gracias a nuestra reciente colaboración con un número cada vez mayor de clientes internacionales, incluso en un contexto regional más complejo. La cuestión ya no es si se debe invertir, sino cómo desplegar el capital con disciplina: seleccionando los submercados adecuados, entrando con la valoración correcta y definiendo el papel que cada activo debe desempeñar dentro de una arquitectura patrimonial más amplia.
Esa distinción ha marcado la visión de mercado reciente de Redwood Heritage a través de una serie de señales interrelacionadas. En 120 Family Offices, $1,2 billones: Lo que nos dicen sobre el cambiante mercado de Dubai, analizamos cómo la riqueza privada mundial se está volviendo cada vez más selectiva en Dubái. En El mercado inmobiliario de Dubai se orienta hacia la compra por primera vez en años, observamos el retorno de la formación de precios tras años de un impulso generalizado del mercado. En Perspectiva del mercado inmobiliario de Dubai | 1T 2026, mostramos cómo la solidez global está dando paso a un rendimiento más específico de cada activo. En La Línea Dorada de Dubai: Una señal de confianza en la incertidumbre, planteamos las infraestructuras como una señal de inversión a largo plazo, más que como un anuncio en materia de transporte. En Los precios inmobiliarios de Dubai casi se han duplicado en cinco años. ¿Qué vendrá después?, nos preguntábamos cómo deberían plantearse las cosas los inversores disciplinados tras un periodo de revalorización excepcional. Y en Los inmuebles cotizados en Dubai cayeron 32%. Significado para el sector inmobiliario físico, separamos la volatilidad a corto plazo de los mercados públicos de la lógica a largo plazo de unos activos físicos cuidadosamente seleccionados.
En conjunto, estas señales apuntan a una conclusión: Dubái sigue siendo uno de los mercados inmobiliarios a largo plazo más atractivos del mundo, pero la próxima fase no premiará la convicción pasiva. Premiará la construcción disciplinada de carteras.
La magnitud de Dubái no ofrece ninguna duda. En 2025, el emirato registró más de 917 000 millones de AED en transacciones inmobiliarias, repartidas en más de 270 000 operaciones, lo que supone un aumento del 20% respecto al año anterior. La actividad inmobiliaria total, incluidas las ventas, los alquileres y los servicios relacionados, alcanzó los 3,11 millones de transacciones, mientras que las inversiones inmobiliarias superaron los 680 000 millones de AED en 258 600 operaciones.
Esta dinámica se mantuvo durante el primer trimestre de 2026. Departamento de Catastro de Dubái Se registraron 252 000 millones de AED en transacciones inmobiliarias totales, lo que supone un aumento del 31% respecto al año anterior, repartidas en 60 303 transacciones. Las inversiones inmobiliarias alcanzaron los 173 000 millones de AED, mientras que la base de inversores se amplió hasta los 48 448, incluidos 29 312 nuevos inversores. La inversión inmobiliaria extranjera alcanzó los 148 350 millones de AED, lo que supone un aumento del 26%.
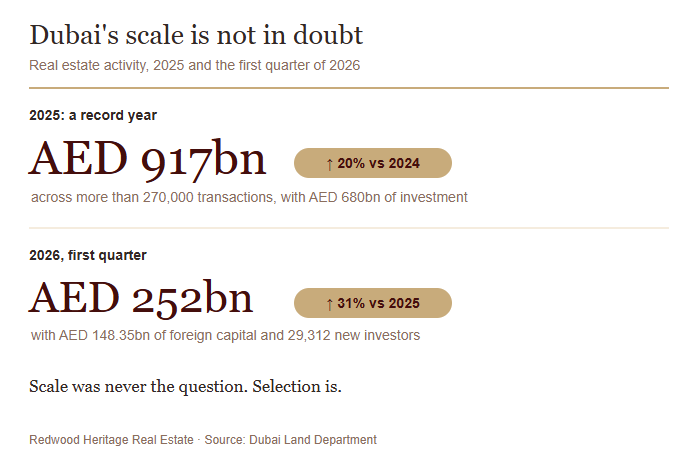
El tamaño del mercado ya está definido. El año 2025 batió récords, el 2026 los ha superado, y la única incógnita es qué parte de Dubái posee realmente un inversor.
Sin embargo, más allá de la fortaleza general, el mercado se está volviendo más selectivo. Savills Se registraron 45 208 transacciones inmobiliarias residenciales en el primer trimestre de 2026, lo que supone un descenso de 17% respecto al trimestre anterior, y las ventas sobre plano siguieron representando el 72% del total de transacciones. Asimismo, se señaló que la actividad en el mercado secundario se redujo en aproximadamente un 40% respecto al mes anterior en marzo, mientras que en el mercado de viviendas terminadas empezaban a surgir algunas renegociaciones.
Datos de Knight Frank correspondientes al primer trimestre de 2026 ofrece una visión similar desde el punto de vista de los precios. Los precios de la vivienda en toda la ciudad subieron un 1,8% durante el trimestre, hasta alcanzar los 1.933 AED por pie cuadrado, lo que supone un crecimiento interanual del 10,5%; sin embargo, el ritmo de crecimiento se ha ralentizado a medida que el mercado entra en la fase final del ciclo. Knight Frank estima además que para 2030 podrían entregarse aproximadamente 350 000 viviendas, lo que requeriría un crecimiento demográfico anual sostenido de alrededor del 5% para mantener el equilibrio.
Este es el contexto en el que Redwood asesora a los inversores: no se trata de un mercado débil, sino de uno más inteligente.
El filtro de inversión Redwood
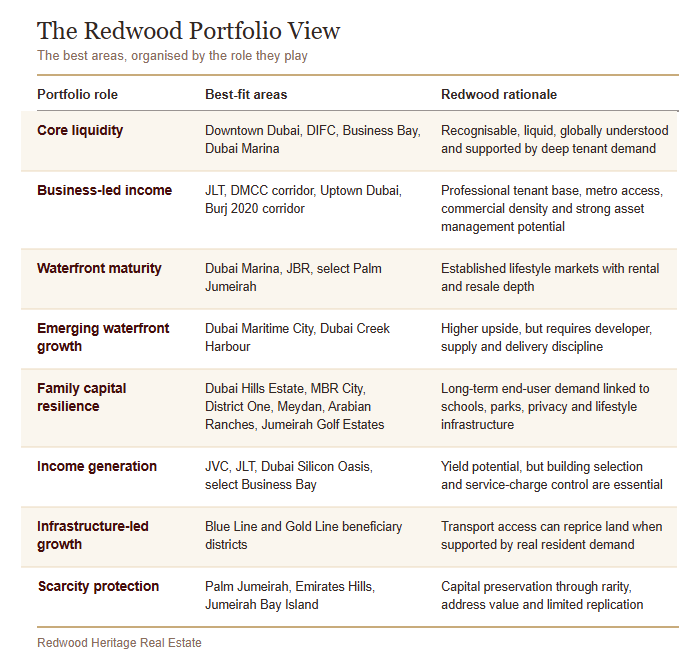
Antes de cualquier adquisición, Redwood evalúa un activo en función de cinco fuerzas. Las mejores áreas son aquellas en las que estas fuerzas coinciden, no aquellas en las que el impulso es más evidente.
La mejor cartera inmobiliaria de Dubái no depende de una sola zona. Equilibra la liquidez básica, la generación de ingresos, las necesidades familiares, el crecimiento de las infraestructuras y la protección frente a la escasez. Esta es la diferencia entre comprar una propiedad y construir una cartera inmobiliaria en Dubái.
1. El centro de Dubái, el DIFC y Business Bay: el núcleo institucional
Para los inversores internacionales, el corredor central sigue siendo la base de una cartera inmobiliaria sólida en Dubái.
El centro de Dubái, el DIFC y Business Bay ofrecen lo que más valora el capital institucional en tiempos de incertidumbre: reconocimiento, liquidez, proximidad al mercado laboral y una amplia base de inquilinos. No se trata simplemente de lugares donde disfrutar de un estilo de vida. Son el centro neurálgico de la economía financiera, empresarial y hotelera de Dubái.
Knight Frank registró en el primer trimestre de 2026 unos precios de los apartamentos de 3.290 AED por pie cuadrado en el DIFC, lo que supone un aumento interanual del 47%; 3.010 AED por pie cuadrado en el centro de Dubái, lo que supone un aumento del 41 %; y 2.613 AED por pie cuadrado en Business Bay, con un aumento del 111 %.
| Área | AED / pie cuadrado, primer trimestre de 2026 | Interanual |
|---|---|---|
| DIFC | 3,290 | +47% |
| Centro de Dubai | 3,010 | +4% |
| Bahía de negocios | 2,613 | +11% |
La estrategia de Redwood es selectiva. La oportunidad no consiste en comprar cualquier torre del centro de la ciudad, sino en adquirir edificios bien gestionados que destaquen por una rigurosa disciplina en el pago de los gastos de comunidad, la facilidad para desplazarse a pie, las vistas, un historial fiable del promotor, distribuciones eficientes y un perfil claro de inquilinos.
En la construcción de carteras, este corredor debería actuar como punto de referencia en materia de liquidez. Puede que no siempre genere la mayor rentabilidad bruta, pero ofrece algo más valioso en mercados inciertos: visibilidad internacional y un mercado de salida más sólido.
2. Dubai Marina: liquidez consolidada en la zona costera con una amplia oferta de alquileres
No hay que pasar por alto Dubai Marina. Se trata de uno de los mercados residenciales más consolidados de Dubái y sigue siendo fundamental para los inversores que buscan liquidez, un amplio mercado de alquiler y reconocimiento internacional.
Dubai Marina figuró entre las diez principales zonas de Dubái en 2025 por número de transacciones inmobiliarias, valor de las transacciones, número de operaciones hipotecarias y valor de las operaciones hipotecarias. Esto es importante, ya que confirma no solo el interés de los compradores, sino también la actividad de las entidades crediticias y la profundidad del mercado de reventa.
Knight Frank registró en Dubai Marina un precio de 2.054 AED por pie cuadrado en el primer trimestre de 2026, con 525 transacciones durante el trimestre. Los datos de Bayut correspondientes a 2025 situaban el precio medio de venta de los apartamentos en 2.187,86 AED por pie cuadrado, con una rentabilidad sobre la inversión estimada de 5,62%.
| Puerto deportivo de Dubai | Valor | Fuente |
|---|---|---|
| AED / pie cuadrado, primer trimestre de 2026 | 2,054 | Knight Frank |
| Transacciones, primer trimestre de 2026 | 525 | Knight Frank |
| Precio medio de los pisos, AED/pie cuadrado, 2025 | 2,187.86 | Bayut |
| Rentabilidad estimada de la inversión, 2025 | 5.62% | Bayut |
Para Redwood, Dubai Marina no representa una oportunidad de crecimiento en el mismo sentido que un barrio emergente. Se trata de un mercado maduro. Por eso, la elección del edificio resulta decisiva.
Los mejores activos son aquellos que cuentan con vistas al agua, una gestión eficaz del edificio, proximidad al tranvía o al metro, aparcamiento, facilidad para desplazarse a pie y distribuciones que se adaptan a los inquilinos profesionales. Los edificios mal gestionados, las vistas poco atractivas y los gastos de comunidad inflados pueden mermar el rendimiento.
En una cartera equilibrada, Dubai Marina desempeña un papel claro: ingresos, liquidez y familiaridad. Protege la cartera gracias a su solidez, más que a su novedad.
3. JLT, DMCC y el corredor Burj 2020: ingresos impulsados por el sector empresarial con potencial de crecimiento estratégico
Torres del Lago Jumeirah merece un mayor reconocimiento en el debate sobre la inversión a largo plazo.
Con demasiada frecuencia, se describe a JLT únicamente como una zona práctica del mercado medio para obtener ingresos. Esa visión es incompleta. Su verdadero punto fuerte radica en la combinación de su amplia oferta residencial, su conexión con el metro, su densidad empresarial y su proximidad a uno de los ecosistemas comerciales más importantes de Dubái: el DMCC.
DMCC se describe a sí misma como sede de 26 000 empresas, con un distrito que da servicio a más de 90 000 profesionales y 100 000 residentes y visitantes. Para los inversores inmobiliarios, esto no es una estrategia de marca. Es una infraestructura de demanda. Los ecosistemas de empleo generan inquilinos. Los inquilinos sustentan la ocupación. La ocupación garantiza los ingresos.
La siguiente fase refuerza esta tesis. DMCC ha puesto en marcha los proyectos «One Uptown Place» y «Two Uptown Place», con los que se añaden más de 560 000 pies cuadrados de espacio de oficinas de categoría A y se amplía la superficie comercial de Uptown Dubai hasta superar el millón de pies cuadrados. Además, el distrito se está posicionando en torno a los sectores financiero, de los mercados de capitales, tecnológico y de las industrias de alto valor, lo que puede aumentar la demanda de inquilinos profesionales con el paso del tiempo.
La inauguración de «The Plaza at Uptown Dubai» aporta una nueva dimensión. Este recinto al aire libre, de 21 000 m², está diseñado para reuniones corporativas, conferencias, conciertos y eventos a gran escala con capacidad para hasta 4 000 invitados, y conecta físicamente la Uptown Tower con el resto de zonas comerciales y residenciales del distrito.
Por eso Redwood presta especial atención a los activos residenciales bien situados cerca de DMCC, Uptown Dubai y el corredor más amplio al que muchos inversores siguen refiriéndose como «Burj 2020». No se trata simplemente de una cuestión de comodidad, sino de una estrategia residencial impulsada por el negocio.
Los datos respaldan la relevancia de JLT en términos de ingresos. Knight Frank registró en JLT un precio de 1.744 AED por pie cuadrado en el primer trimestre de 2026, con 431 transacciones. Bayut sitúa el precio medio de venta de los pisos en JLT en aproximadamente 1.780,40 AED por pie cuadrado, con un retorno de la inversión (ROI) previsto del 6,40%. Su índice de mayo de 2026 mostraba que los precios de los apartamentos en JLT se situaban en aproximadamente 2.007 AED por pie cuadrado, lo que supone un aumento del 1,44% en doce meses, con los apartamentos de un dormitorio en torno a los 1.933 AED por pie cuadrado y los de dos dormitorios en torno a los 2.004 AED por pie cuadrado.
| JLT | Valor | Fuente |
|---|---|---|
| AED / pie cuadrado, primer trimestre de 2026 | 1,744 | Knight Frank |
| Operaciones, primer trimestre de 2026 | 431 | Knight Frank |
| Precio medio por piso, AED/pie cuadrado | 1,780.40 | Bayut |
| Rentabilidad prevista de la inversión | 6.40% | Bayut |
| Apartamentos, AED/pie cuadrado, índice de mayo de 2026 | 2,007 (+1.44%) | Bayut |
Para Redwood, la clave está en la microselección. JLT no es un mercado único. Los activos situados cerca de DMCC Metro, Uptown Dubai, las zonas comerciales más prósperas, con vistas al lago y en torres bien gestionadas pueden comportarse de forma muy diferente a los inmuebles de menor calidad ubicados en zonas menos prácticas.
Los inversores deben evaluar la gestión del edificio, los gastos de comunidad, el aparcamiento, la capacidad de los ascensores, la calidad de las vistas, la eficiencia de las viviendas, las posibilidades de amueblamiento y el perfil de los inquilinos. Un inmueble adecuado puede constituir una inversión que genere ingresos a largo plazo. Uno inadecuado puede verse lastrado por problemas operativos.
En términos de cartera, JLT se enmarca en el segmento de ingresos y liquidez, pero las mejores microubicaciones cercanas al DMCC y al corredor Burj 2020 también ofrecen un potencial de revalorización estratégico. Aquí es donde la gestión de activos cobra importancia: la estrategia de alquiler, la calidad del mobiliario y la selección de inquilinos pueden convertir un barrio conocido en una oportunidad de inversión concreta.
4. Dubai Maritime City: un proyecto emergente en la zona costera con un riesgo selecto
Ciudad marítima de Dubai merece un lugar propio en la visión de Redwood porque no es Dubai Marina. Es un proyecto más temprano, menos consolidado y más sensible a la ejecución.
El argumento de inversión se basa en la escasez de propiedades frente al mar, la nueva oferta residencial, la proximidad a la costa y la posibilidad de una revalorización a largo plazo a medida que el distrito se vaya completando. El índice de Bayut de mayo de 2026 situó el precio de los apartamentos de Dubai Maritime City en 3.063 AED por pie cuadrado, lo que supone un aumento del 17,27% con respecto a los 12 meses anteriores. Los apartamentos de un dormitorio se cotizaban a 2.969 AED por pie cuadrado, los de dos dormitorios a 3.030 AED por pie cuadrado, los de tres dormitorios a 3.347 AED por pie cuadrado y los de cuatro dormitorios a 4.663 AED por pie cuadrado.
| Dubai Maritime City, mayo de 2026 | AED / pie cuadrado |
|---|---|
| Apartamentos (variación interanual de 12 meses: +17,271 TP3T) | 3,063 |
| Un dormitorio | 2,969 |
| De dos dormitorios | 3,030 |
| Tres dormitorios | 3,347 |
| Cuatro dormitorios | 4,663 |
Las ventajas son evidentes, pero también lo es el riesgo. Según las previsiones de Knight Frank para el primer trimestre de 2026, hay 11.374 viviendas previstas en Dubai Maritime City. Esto significa que los inversores deben valorar no solo el atractivo de la ubicación frente al mar, sino también la competencia futura, los plazos de entrega, la calidad de los promotores y la protección de las vistas.
Redwood consideraría Dubai Maritime City como un motor de crecimiento. La adquisición adecuada debe contar con una ubicación auténtica frente al mar, un diseño de gran calidad, una ejecución fiable y una estrategia clara de alquiler o reventa.
Dubai Marina protege la cartera hasta su vencimiento. Dubai Maritime City aporta un potencial de revalorización moderado en la zona costera. El inversor que comprende la diferencia no invierte en Dubái de forma generalizada, sino que va construyendo su exposición a Dubái.
5. Dubai Hills Estate, MBR City y Meydan: el corredor de la capital familiar
Uno de los principales factores de inversión a largo plazo en Dubái es la demanda residencial impulsada por las familias.
Ya no se trata únicamente de la eficiencia fiscal o de la migración por motivos de estilo de vida. Se trata de los colegios, la asistencia sanitaria, los parques, la privacidad, la movilidad, la gestión familiar y la capacidad de construir una vida en Dubái que abarque varias generaciones.
El DIFC acoge actualmente a más de 1.250 entidades vinculadas a familias, y las 120 familias más importantes con sede allí gestionan más de 1,2 billones de dólares estadounidenses en activos a nivel mundial. Esto no significa que el capital se esté destinando automáticamente al sector inmobiliario. Significa que Dubái está atrayendo a aquel tipo de patrimonio privado que piensa en décadas, no en trimestres.
Dubai Hills Estate, MBR City, District One y Meydan encajan perfectamente en esta tesis. Ofrecen infraestructuras para el estilo de vida, espacios verdes, demanda de villas y adosados, proximidad a importantes centros educativos y de ocio, y acceso al centro de Dubái.
Knight Frank registró un precio de 2.527 AED por pie cuadrado en Dubai Hills Estate durante el primer trimestre de 2026, de 2.433 AED por pie cuadrado en District One y de 3.465 AED por pie cuadrado en Meydan City. El mismo informe muestra que los activos de primera categoría y bien situados siguen demostrando una relativa resistencia, incluso cuando el mercado en general se vuelve más selectivo.
| Área | AED / pie cuadrado, primer trimestre de 2026 |
|---|---|
| Urbanización Dubai Hills | 2,527 |
| Distrito Uno | 2,433 |
| Meydan City | 3,465 |
Los datos sobre infraestructuras refuerzan este argumento. Se prevé que la línea Gold del metro de Dubái, cuyo proyecto, aprobado con un presupuesto de 34.000 millones de AED, consiste en una ampliación de 42 kilómetros con 18 estaciones, facilite el acceso a corredores estratégicos de crecimiento, incluidas las zonas vinculadas a Business Bay, Meydan y Jumeirah Golf Estates.
Para Redwood, este corredor resulta ideal para los inversores que buscan una demanda a largo plazo por parte de los usuarios finales y la solidez familiar. Se da preferencia a los activos terminados o casi terminados en comunidades donde la vida cotidiana ya funciona. En los mercados en fase avanzada del ciclo, una comunidad que funciona tiene más valor que una promesa lejana.
6. Palm Jumeirah, Emirates Hills y Jumeirah Bay: la escasez como defensa
Para algunos inversores, el mejor sector no es aquel que ofrece la mayor rentabilidad, sino aquel en el que la escasez resulta más justificable.
El mercado de lujo extremo de Dubái sigue comportándose de forma diferente al mercado general. Knight Frank ha informado de que Palm Jumeirah alcanzó los 4.525 AED por pie cuadrado en el primer trimestre de 2026, lo que supone un aumento interanual del 19%, mientras que Emirates Hills alcanzó los 5.288 AED por pie cuadrado, con un aumento interanual del 14%. Jumeirah Bay Island registró 13 188 AED por pie cuadrado en el primer trimestre de 2026, aunque con un volumen de transacciones muy limitado.
| Área | AED / pie cuadrado, primer trimestre de 2026 | Interanual |
|---|---|---|
| Palm Jumeirah | 4,525 | +19% |
| Emirates Hills | 5,288 | +14% |
| Jumeirah Bay Island (volumen de operaciones muy limitado) | 13,188 |
El segmento de lujo extremo también se mantiene activo. Dubái registró 193 transacciones superiores a los 10 millones de dólares en el primer trimestre de 2026, la cifra trimestral más alta registrada por Knight Frank, aunque el informe señalaba que este resultado se debió en gran medida a la actividad de enero y febrero.
La visión de Redwood es rigurosa. El lujo no es lo mismo que la escasez. La escasez requiere una barrera real que impida su réplica: ubicación frente al mar, control de la parcela, privacidad, calidad arquitectónica, protección de las vistas y valor de la ubicación a nivel internacional.
Palm Jumeirah, Emirates Hills y Jumeirah Bay pueden constituir activos de preservación del capital para las oficinas familiares y los inversores con un patrimonio neto ultraelevado. Sin embargo, solo la verdadera escasez merece esa prima. En este segmento, un producto de baja calidad puede resultar caro durante mucho tiempo.
7. JVC y Dubai Silicon Oasis: motores de ingresos con disciplina en el suministro
Una cartera inmobiliaria seria en Dubái no debería basarse únicamente en el prestigio. También debería generar ingresos.
Jumeirah Village Circle sigue siendo uno de los mercados de apartamentos más activos de Dubái en cuanto a volumen de transacciones. Knight Frank registró en JVC un precio de 1.479 AED por pie cuadrado en el primer trimestre de 2026, con 3.092 operaciones durante el trimestre. Los datos de precios de Bayut sitúan el precio medio de venta de los apartamentos de JVC en aproximadamente 1.469,24 AED por pie cuadrado, con una rentabilidad sobre la inversión prevista del 7,28%.
| Área | Valor | Fuente |
|---|---|---|
| JVC, AED / pie cuadrado, primer trimestre de 2026 | 1,479 | Knight Frank |
| Ofertas de JVC, primer trimestre de 2026 | 3,092 | Knight Frank |
| Precio medio de los pisos en JVC, AED/pie cuadrado | 1,469.24 | Bayut |
| Rentabilidad prevista de la inversión (ROI) de JVC | 7.28% | Bayut |
| Plan de suministro futuro de JVC, unidades | 35,780 | Knight Frank |
| Dubai Silicon Oasis, AED/pie cuadrado, primer trimestre de 2026 | 1,202 | Knight Frank |
Pero JVC es también el ejemplo más claro de por qué Redwood no se basa únicamente en la rentabilidad anunciada a la hora de asesorar. Knight Frank señala a JVC como el mayor proyecto de oferta futura de Dubái, con una previsión de 35.780 unidades. Eso no significa que JVC no sea atractivo. Simplemente hace que la selección del edificio y el precio de entrada sean fundamentales.
Dubai Silicon Oasis sigue siendo una opción interesante para los inversores que buscan valor, sobre todo por sus infraestructuras. Knight Frank registró un precio de 1.202 AED por pie cuadrado en Dubai Silicon Oasis durante el primer trimestre de 2026, mientras que está previsto que la Línea Azul del metro de Dubái dé servicio a Dubai Silicon Oasis, Academic City, Dubai Creek Harbour y otras zonas de alto crecimiento. La RTA prevé que el número de pasajeros diarios de la Línea Azul alcance los 320 000 en 2040.
Redwood clasificaría estas áreas dentro del segmento de ingresos de una cartera. El trabajo no se limita a la adquisición. Se trata de la gestión de activos: elaboración de perfiles de inquilinos, estrategia de mobiliario, revisión de alquileres, análisis de gastos de comunidad, disciplina en las renovaciones y planificación de la salida.
8. Dubai Creek Harbour y el corredor de la Línea Azul: un crecimiento impulsado por las infraestructuras
Las infraestructuras son uno de los indicadores más fiables a largo plazo en la inversión inmobiliaria en Dubái.
Dubai Creek Harbour ya cuenta con el respaldo de la credibilidad del promotor principal, el atractivo de su ubicación frente al mar y una sólida cartera de proyectos residenciales. Knight Frank registró en Dubai Creek Harbour un precio de 2.569 AED por pie cuadrado en el primer trimestre de 2026, con 1.203 transacciones, lo que lo sitúa entre los distritos emergentes de lujo más activos.
| Puerto de Dubai Creek | Valor |
|---|---|
| AED / pie cuadrado, primer trimestre de 2026 | 2,569 |
| Operaciones, primer trimestre de 2026 | 1,203 |
| Estaciones de la Línea Azul | 14 |
| Pasajeros diarios de la Línea Azul para 2040 (previsión) | 320,000 |
La Línea Azul refuerza aún más la lógica a largo plazo del corredor. La RTA afirma que la línea contará con 14 estaciones, incluida una emblemática en Dubai Creek Harbour, y será la primera línea del metro de Dubái en cruzar el Dubai Creek por un viaducto de 1.300 metros. Se prevé que dé servicio a 320 000 pasajeros al día para 2040 y que conecte zonas como Dubai Creek Harbour, Dubai Festival City, Dubai Silicon Oasis y Academic City.
Esto no significa que todas las propiedades situadas cerca de una futura estación sean una buena inversión. Las infraestructuras pueden revalorizar el suelo, pero solo cuando satisfacen una demanda real de los residentes, cuentan con un calendario de ejecución fiable y ofrecen precios de salida razonables.
La perspectiva de Redwood se basa en una selección selectiva. Dubai Creek Harbour, Dubai Silicon Oasis y determinados barrios beneficiarios de la Línea Azul merecen atención, pero el activo debe ser viable por sí mismo antes de que se le aplique la prima de transporte.
1,202
1,479
1,744
2,054
2,527
2,569
2,613
3,010
3,290
3,465
4,525
5,288
Lo que Redwood evitaría
Es probable que las decisiones de inversión más desacertadas de 2026 se deban a apostar por el impulso del pasado sin preguntarse si el comprador o inquilino del futuro seguirá estando ahí.
Redwood se mostraría cautelosa ante una exposición excesiva a viviendas sobre plano de carácter especulativo, promotores con poca solidez, proyectos alejados que carezcan de una base sólida de residentes actuales, edificios con gastos de comunidad en aumento, distribuciones que no se ajusten a la demanda de los inquilinos y zonas en las que la oferta futura supere de forma significativa la absorción demostrada.
Esto es importante porque el mercado está entrando en una fase más selectiva. El informe del primer trimestre de 2026 de Knight Frank destaca una cartera potencial de 350 000 unidades para 2030, en la que los apartamentos representan el 85% de la oferta prevista. Nuestras recientes conversaciones con inversores apuntan a un claro cambio de comportamiento: ya no se considera a los promotores como una única categoría. El capital internacional se está volviendo más selectivo, prestando mayor atención a la solidez financiera, la fiabilidad en la entrega de proyectos y la diferencia entre los promotores con fiabilidad institucional y aquellos con balances más débiles.
Esto no es un argumento en contra de Dubái, sino un argumento en contra de las compras indiscriminadas.
Una empresa basada en datos no debería preguntarse: “¿Está subiendo el mercado inmobiliario en Dubái?”. Debería preguntarse: “¿Qué activo, en qué edificio, en qué condiciones de oferta, con qué perfil de inquilino y a qué precio de entrada?”.”
Esa es la diferencia entre comprar una propiedad y crear una cartera inmobiliaria.
Vista final de Redwood
Dubái sigue siendo una opción muy atractiva desde el punto de vista estructural. Los datos respaldan esta opinión. El valor de las transacciones se sitúa en niveles récord, el capital extranjero sigue mostrando gran actividad, la presencia de «family offices» continúa consolidando el ecosistema de riqueza a largo plazo de la ciudad y la inversión en infraestructuras está redefiniendo la próxima generación de valor urbano.
Pero el próximo ciclo será más exigente.
Los inversores ya no pueden confiar en el impulso general del mercado para compensar una mala selección de activos. La diferencia entre los edificios sólidos y los débiles, los promotores fiables y los poco sólidos, y los barrios consolidados y los especulativos, se acentuará.
Ahí es donde la función consultiva de Redwood Heritage cobra mayor valor.
En Redwood Heritage, nuestro trabajo no se limita a buscar oportunidades, ni consiste en presentar todas las oportunidades como si fueran atractivas. Nuestra función consiste en aplicar un criterio riguroso: identificar aquellos casos en los que la calidad, el precio, la resiliencia y la lógica de la propiedad a largo plazo coincidan de verdad. Se trata de distinguir el valor duradero del sentimiento del mercado. Asesoramos desde una perspectiva de cartera, no de transacción, combinando la disciplina en las adquisiciones, la estrategia de alquiler, la gestión de activos, la evaluación de riesgos y la planificación de la salida.
Se trata de saber cuándo Dubai Marina protege el capital, cuándo JLT —cerca del DMCC y del corredor del Burj 2020— aporta ingresos de carácter empresarial, cuándo Dubai Maritime City ofrece un potencial de revalorización moderado en la zona costera, cuándo JVC se convierte en un activo generador de ingresos en lugar de suponer un riesgo de oferta, y cuándo una ubicación de prestigio es realmente escasa y no simplemente cara.
Las mejores zonas para invertir en Dubái no son aquellas que presentan un mayor dinamismo. Son aquellas en las que se dan en conjunto los siguientes factores: infraestructuras, liquidez, potencial de alquiler, demanda de los residentes y escasez de oferta.
Ahí es donde se genera el valor a largo plazo.
Y en un mercado en el que ha vuelto la incertidumbre, el capital bien informado no se retirará. Se volverá más preciso.
Para los inversores internacionales, las oficinas familiares y los clientes privados que deseen invertir en Dubái, Redwood Heritage ofrece un servicio discreto, enfoque de asesoramiento basado en datos para la inversión inmobiliaria, la construcción de carteras y la gestión de activos. Nuestra función es sencilla: ayudar a que el capital se invierta en los activos adecuados, al precio adecuado y con la estrategia a largo plazo adecuada.
Si desea hablar con Redwood Heritage sobre una inversión inmobiliaria en Dubái, solicite una revisión confidencial de su cartera.
Redwood Heritage es una empresa de asesoramiento inmobiliario con sede en Dubái que presta sus servicios a inversores internacionales, oficinas familiares y clientes privados que buscan una inversión disciplinada en el mercado inmobiliario de los Emiratos Árabes Unidos.
Basándose en los principios financieros suizos y en una visión a largo plazo de la gestión del patrimonio, Redwood ofrece asesoramiento sobre inversión inmobiliaria, construcción de carteras, estrategias de adquisición y gestión de activos en los barrios residenciales y de inversión más destacados de Dubái.
Nuestro enfoque se basa en los datos, es discreto e independiente. No consideramos el sector inmobiliario como una simple transacción, sino como parte de una estrategia de capital más amplia que viene determinada por la liquidez, el potencial de alquiler, las infraestructuras, la escasez y la preservación del valor a largo plazo.
- Departamento de Catastro de Dubái
- Knight Frank, primer trimestre de 2026
- Savills, primer trimestre de 2026
- Bayut, datos de 2025 e índice de mayo de 2026
- DMCC
- Autoridad de Carreteras y Transporte (RTA)

