


- Dubaï demeure l’un des marchés immobiliers de long terme les plus attractifs au monde, mais la prochaine phase récompensera une construction de portefeuille disciplinée.
- Un niveau record : plus de 917 milliards d’AED de transactions immobilières en 2025, et 252 milliards d’AED au premier trimestre 2026, en hausse de 31 % sur un an.
- Le marché devient plus sélectif : Knight Frank estime qu’environ 350 000 logements pourraient être livrés d’ici 2030.
- Chaque acquisition est soumise à l’épreuve de cinq forces : liquidité du cœur de marché, génération de revenus, demande familiale, croissance portée par les infrastructures et protection par la rareté.
Dubaï a toute sa place dans une allocation immobilière mondiale. Cette conviction n’a fait que se renforcer au fil de nos échanges récents avec un nombre croissant de clients internationaux, y compris dans un contexte régional plus complexe. La question n’est plus de savoir s’il faut allouer, mais comment déployer le capital avec discipline : sélectionner les bons sous-marchés, entrer au bon niveau de valorisation et définir le rôle que chaque actif doit jouer au sein d’une architecture patrimoniale plus large.
Cette distinction a façonné la lecture récente du marché par Redwood Heritage, à travers une série de signaux liés entre eux. Dans 120 family offices, 1 200 milliards de dollars : ce qu’ils nous disent de l’évolution du marché de Dubaï, nous avons analysé comment la fortune privée mondiale devient plus sélective à Dubaï. Dans L’immobilier à Dubaï bascule vers un marché d’acheteurs, une première depuis des années, nous avons relevé le retour d’une véritable formation des prix après des années de hausse généralisée du marché. Dans Regard sur le marché immobilier de Dubaï | T1 2026, nous avons montré comment la vigueur d’ensemble cède la place à des performances plus spécifiques à chaque actif. Dans La Gold Line de Dubaï : un signal de confiance en période d’incertitude, nous avons présenté les infrastructures comme un signal de long terme pour le capital plutôt que comme une simple annonce de transport. Dans Les prix de l’immobilier à Dubaï ont presque doublé en cinq ans. Et maintenant ?, nous nous sommes interrogés sur la manière dont un investisseur discipliné doit raisonner après une période d’appréciation exceptionnelle. Enfin, dans L’immobilier coté à Dubaï a chuté de 32 %. Ce que cela signifie pour l’immobilier physique, nous avons distingué la volatilité de court terme des marchés cotés de la logique de long terme d’actifs physiques soigneusement sélectionnés.
Pris ensemble, ces signaux convergent vers une conclusion : Dubaï demeure l’un des marchés immobiliers de long terme les plus attractifs au monde, mais la prochaine phase ne récompensera pas la conviction passive. Elle récompensera une construction de portefeuille disciplinée.
L’ampleur du marché de Dubaï ne fait aucun doute. En 2025, l’émirat a enregistré plus de 917 milliards d’AED de transactions immobilières, réparties sur plus de 270 000 opérations, en hausse de 20 % sur un an. L’activité immobilière totale, ventes, locations et services associés compris, a atteint 3,11 millions de transactions, tandis que les investissements immobiliers ont dépassé 680 milliards d’AED pour 258 600 opérations.
Cette dynamique s’est prolongée au premier trimestre 2026. Dubai Land Department a fait état de 252 milliards d’AED de transactions immobilières au total, en hausse de 31 % sur un an, pour 60 303 transactions. Les investissements immobiliers ont atteint 173 milliards d’AED, tandis que la base d’investisseurs s’est élargie à 48 448 investisseurs, dont 29 312 nouveaux. L’investissement immobilier étranger a atteint 148,35 milliards d’AED, en hausse de 26 %.
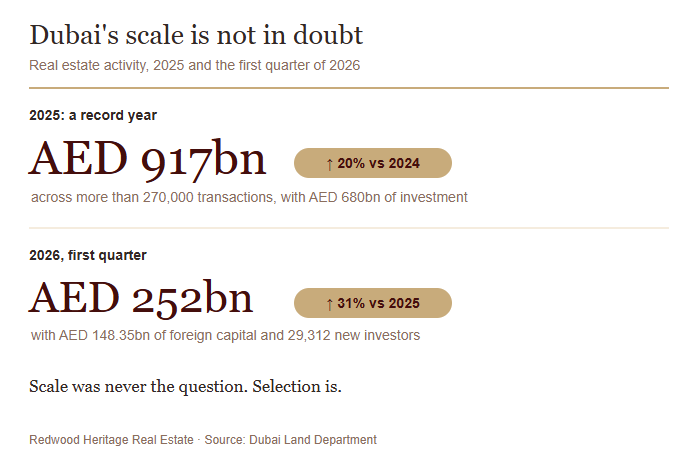
La taille du marché n’est plus en question. L’année 2025 a établi des records, 2026 a prolongé la tendance, et la seule question qui demeure est de savoir quelle partie de Dubaï un investisseur détient réellement.
Mais sous cette vigueur d’ensemble, le marché devient plus sélectif. Savills a recensé 45 208 transactions résidentielles au premier trimestre 2026, en baisse de 17 % sur un trimestre, les ventes sur plan représentant toujours 72 % du total. Le cabinet relevait également un recul d’environ 40 % de l’activité du marché secondaire d’un mois sur l’autre en mars, tandis que des renégociations apparaissaient sur le marché des biens prêts à emménager.
Les données de Knight Frank pour le premier trimestre 2026 confirment ce constat sous l’angle des prix. Les prix résidentiels à l’échelle de la ville ont progressé de 1,8 % sur le trimestre, à 1 933 AED le pied carré, soit une croissance de 10,5 % sur un an, mais le rythme ralentit à mesure que le marché entre en fin de cycle. Knight Frank estime en outre qu’environ 350 000 logements pourraient être livrés d’ici 2030, ce qui exigerait une croissance démographique annuelle soutenue d’environ 5 % pour préserver l’équilibre.
Tel est l’environnement dans lequel Redwood conseille les investisseurs : non pas un marché affaibli, mais un marché devenu plus averti.
Le filtre d’investissement Redwood
Avant toute acquisition, Redwood soumet un actif à l’épreuve de cinq forces. Les meilleurs quartiers sont ceux où elles convergent, non ceux où la dynamique est la plus visible.
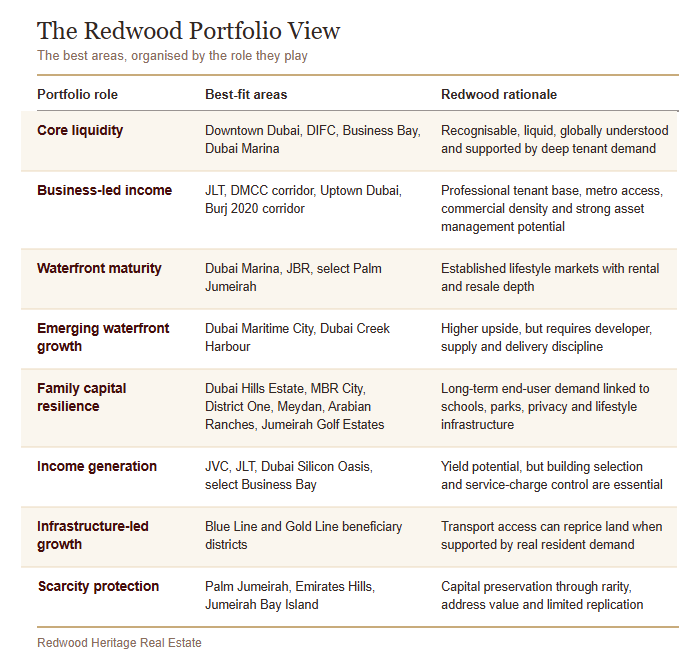
Le meilleur portefeuille immobilier à Dubaï ne dépend pas d’un seul quartier. Il équilibre liquidité du cœur de marché, génération de revenus, demande familiale, croissance portée par les infrastructures et protection par la rareté. C’est toute la différence entre acheter un bien et construire un portefeuille immobilier à Dubaï.
1. Downtown Dubai, DIFC et Business Bay : le cœur institutionnel
Pour les investisseurs internationaux, le corridor central demeure le socle d’un portefeuille immobilier sérieux à Dubaï.
Downtown Dubai, le DIFC et Business Bay offrent ce que le capital institutionnel valorise le plus en période d’incertitude : la notoriété, la liquidité, la proximité des pôles d’emploi et une base locative profonde. Ce ne sont pas de simples adresses de style de vie. Ils forment le centre névralgique de l’économie financière, des affaires et de l’hôtellerie de Dubaï.
Knight Frank a relevé au premier trimestre 2026 des valeurs d’appartements de 3 290 AED le pied carré dans le DIFC, en hausse de 47 % sur un an ; de 3 010 AED le pied carré à Downtown Dubai, en hausse de 4 % ; et de 2 613 AED le pied carré à Business Bay, en hausse de 11 %.
| Zone | AED / pi², T1 2026 | Sur un an |
|---|---|---|
| DIFC | 3,290 | +47% |
| Downtown Dubai | 3,010 | +4% |
| Business Bay | 2,613 | +11% |
La lecture de Redwood est sélective. L’opportunité ne consiste pas à acheter n’importe quelle tour du cœur de ville, mais à acquérir des immeubles bien gérés, faisant preuve d’une réelle discipline en matière de charges de service, praticables à pied, dotés de vues, portés par un promoteur au parcours crédible, avec des plans efficaces et un profil locatif clair.
Dans la construction d’un portefeuille, ce corridor doit jouer le rôle d’ancrage de liquidité. Il ne produit pas toujours le rendement brut le plus élevé, mais il apporte ce qui vaut davantage sur des marchés incertains : une lisibilité internationale et un marché de sortie plus solide.
2. Dubai Marina : une liquidité littorale mature, adossée à un marché locatif profond
Dubai Marina ne doit pas être négligée. C’est l’un des marchés résidentiels les plus établis de Dubaï, et elle reste essentielle pour les investisseurs en quête de liquidité, de profondeur locative et de reconnaissance internationale.
En 2025, Dubai Marina figurait parmi les dix premiers quartiers de Dubaï par nombre et par valeur de transactions immobilières, ainsi que par nombre et par valeur de transactions hypothécaires. Ce point est important. Il confirme non seulement l’intérêt des acheteurs, mais aussi l’engagement des prêteurs et la profondeur du marché de la revente.
Knight Frank a relevé un prix de 2 054 AED le pied carré à Dubai Marina au premier trimestre 2026, avec 525 transactions sur le trimestre. Les données 2025 de Bayut situaient le prix de vente moyen des appartements à 2 187,86 AED le pied carré, pour un retour sur investissement estimé à 5,62 %.
| Dubai Marina | Valeur | Source |
|---|---|---|
| AED / pi², T1 2026 | 2,054 | Knight Frank |
| Transactions, T1 2026 | 525 | Knight Frank |
| Prix moyen des appartements, AED / pi², 2025 | 2,187.86 | Bayut |
| Retour sur investissement estimé, 2025 | 5.62% | Bayut |
Pour Redwood, Dubai Marina ne relève pas d’un récit de croissance comparable à celui d’un quartier émergent. C’est un marché mature. Le choix de l’immeuble y devient donc décisif.
Les meilleurs actifs réunissent vue sur l’eau, gestion rigoureuse de la tour, proximité du tramway ou du métro, stationnement, accessibilité à pied et plans adaptés aux locataires actifs. Des tours mal gérées, des vues médiocres et des charges de service excessives peuvent éroder la performance.
Dans un portefeuille équilibré, Dubai Marina joue un rôle clair : revenus, liquidité et familiarité. Elle protège le portefeuille par sa profondeur plutôt que par sa nouveauté.
3. JLT, DMCC et le corridor Burj 2020 : des revenus portés par l’activité économique, avec un potentiel stratégique
Jumeirah Lake Towers mérite une place plus affirmée dans la réflexion sur l’investissement de long terme.
On présente trop souvent JLT comme un simple quartier de rendement, pratique et de milieu de gamme. C’est une lecture incomplète. Sa véritable force tient à la combinaison d’une offre résidentielle profonde, de la desserte par le métro, d’une forte densité d’entreprises et de la proximité de l’un des écosystèmes économiques les plus importants de Dubaï : le DMCC.
Le DMCC indique accueillir 26 000 entreprises, dans un quartier qui sert plus de 90 000 professionnels et 100 000 résidents et visiteurs. Pour l’investisseur immobilier, il ne s’agit pas d’image de marque, mais d’une infrastructure de demande. Les écosystèmes d’emploi créent des locataires. Les locataires soutiennent l’occupation. L’occupation protège les revenus.
La phase suivante renforce la thèse. Le DMCC a lancé One Uptown Place et Two Uptown Place, qui ajoutent plus de 560 000 pi² de bureaux de catégorie A et portent l’emprise commerciale d’Uptown Dubai au-delà de 1 million de pi². Le quartier se positionne en outre sur la finance, les marchés de capitaux, la technologie et les secteurs à forte valeur ajoutée, ce qui peut approfondir dans la durée la demande locative des professionnels.
L’ouverture de The Plaza à Uptown Dubai ajoute une dimension supplémentaire. Ce lieu à ciel ouvert de 21 000 m² est conçu pour accueillir réunions d’entreprise, conférences, concerts et grands événements jusqu’à 4 000 invités, et relie physiquement Uptown Tower aux autres composantes commerciales et résidentielles du quartier.
C’est pourquoi Redwood accorde une attention particulière aux actifs résidentiels bien positionnés à proximité du DMCC, d’Uptown Dubai et du corridor plus large que de nombreux investisseurs appellent encore Burj 2020. Il ne s’agit pas seulement de commodité. Il s’agit d’une thèse résidentielle portée par l’activité économique.
Les données confirment la pertinence de JLT en matière de revenus. Knight Frank a relevé un prix de 1 744 AED le pied carré à JLT au premier trimestre 2026, pour 431 transactions. Bayut situe le prix de vente moyen des appartements à JLT à environ 1 780,40 AED le pied carré, pour un retour sur investissement attendu de 6,40 %. Son indice de mai 2026 faisait apparaître un prix des appartements à JLT d’environ 2 007 AED le pied carré, en hausse de 1,44 % sur douze mois, avec des appartements d’une chambre autour de 1 933 AED le pied carré et de deux chambres autour de 2 004 AED le pied carré.
| JLT | Valeur | Source |
|---|---|---|
| AED / pi², T1 2026 | 1,744 | Knight Frank |
| Transactions, T1 2026 | 431 | Knight Frank |
| Prix moyen des appartements, AED / pi² | 1,780.40 | Bayut |
| Retour sur investissement attendu | 6.40% | Bayut |
| Appartements, AED / pi², indice de mai 2026 | 2,007 (+1.44%) | Bayut |
Pour Redwood, tout se joue dans la micro-sélection. JLT n’est pas un marché unique. Les actifs proches de la station de métro DMCC, d’Uptown Dubai, de pôles commerciaux solides, avec vue sur les lacs et situés dans des tours bien gérées, peuvent se comporter très différemment d’un parc plus faible situé dans des emplacements moins pratiques.
Les investisseurs doivent examiner la gestion de la tour, les charges de service, le stationnement, la capacité des ascenseurs, la qualité de la vue, l’efficacité du plan, le potentiel d’ameublement et le profil des locataires. Le bon actif peut devenir une ligne de revenus durable. Le mauvais peut être freiné par des frictions opérationnelles.
En termes de portefeuille, JLT relève de la poche revenus et liquidité, mais les meilleures micro-localisations proches du DMCC et du corridor Burj 2020 offrent aussi un potentiel stratégique. C’est là que la gestion d’actifs fait la différence : stratégie locative, qualité de l’ameublement et sélection des locataires peuvent transformer un quartier connu en une position d’investissement précise.
4. Dubai Maritime City : une croissance littorale émergente, avec un risque à sélectionner
Dubai Maritime City mérite sa propre place dans l’analyse de Redwood, car ce n’est pas Dubai Marina. Le quartier est plus récent, moins mature et plus sensible à la qualité d’exécution.
La thèse d’investissement repose sur la rareté du front de mer, une offre résidentielle nouvelle, la proximité du littoral et la perspective d’une revalorisation de long terme à mesure que le quartier s’achève. L’indice Bayut de mai 2026 situait les appartements de Dubai Maritime City à 3 063 AED le pied carré, en hausse de 17,27 % sur les 12 derniers mois. Les appartements d’une chambre étaient affichés à 2 969 AED le pied carré, ceux de deux chambres à 3 030 AED le pied carré, ceux de trois chambres à 3 347 AED le pied carré et ceux de quatre chambres à 4 663 AED le pied carré.
| Dubai Maritime City, mai 2026 | AED / pi² |
|---|---|
| Appartements (variation sur 12 mois : +17,27 %) | 3,063 |
| Une chambre | 2,969 |
| Deux chambres | 3,030 |
| Trois chambres | 3,347 |
| Quatre chambres | 4,663 |
Le potentiel est évident, le risque aussi. L’offre future recensée par Knight Frank au premier trimestre 2026 fait état de 11 374 logements prévus à Dubai Maritime City. Les investisseurs doivent donc évaluer non seulement l’attrait du front de mer, mais aussi la concurrence future, les calendriers de livraison, la qualité des promoteurs et la protection des vues.
Redwood aborderait Dubai Maritime City comme une poche de croissance. La bonne acquisition doit offrir un véritable positionnement en front de mer, une grande qualité de conception, une livraison crédible et une thèse locative ou de revente claire.
Dubai Marina protège le portefeuille par sa maturité. Dubai Maritime City apporte un potentiel mesuré en front de mer. L’investisseur qui saisit cette différence n’achète pas Dubaï de manière générale. Il construit son exposition à Dubaï.
5. Dubai Hills Estate, MBR City et Meydan : le corridor du capital familial
L’un des thèmes d’investissement de long terme les plus solides à Dubaï est la demande résidentielle portée par les familles.
Il ne s’agit plus seulement d’efficacité fiscale ou de migration de style de vie. Il s’agit d’écoles, de santé, de parcs, de confidentialité, de mobilité, de gouvernance familiale et de la capacité à construire une vie à Dubaï sur plusieurs générations.
Le DIFC accueille désormais plus de 1 250 entités liées à des familles, et les 120 principales familles qui y sont établies gèrent plus de 1 200 milliards de dollars d’actifs dans le monde. Cela ne signifie pas que ces capitaux s’orientent automatiquement vers l’immobilier. Cela signifie que Dubaï attire le type de fortune privée qui raisonne en décennies, non en trimestres.
Dubai Hills Estate, MBR City, District One et Meydan s’inscrivent naturellement dans cette thèse. Ces quartiers offrent des infrastructures de qualité de vie, des espaces verts, une demande soutenue de villas et de maisons de ville, la proximité d’établissements scolaires et de loisirs de premier plan, ainsi qu’un accès au centre de Dubaï.
Knight Frank a relevé au premier trimestre 2026 un prix de 2 527 AED le pied carré à Dubai Hills Estate, de 2 433 AED le pied carré à District One et de 3 465 AED le pied carré à Meydan City. Le même rapport montre que les actifs prime et bien situés continuent de faire preuve d’une résilience relative, alors même que le marché dans son ensemble devient plus sélectif.
| Zone | AED / pi², T1 2026 |
|---|---|
| Dubai Hills Estate | 2,527 |
| District One | 2,433 |
| Meydan City | 3,465 |
Les infrastructures renforcent l’argument. La future Gold Line du métro de Dubaï, approuvée sous la forme d’une extension de 42 kilomètres et 18 stations pour 34 milliards d’AED, devrait améliorer l’accès à plusieurs corridors de croissance stratégiques, notamment des secteurs liés à Business Bay, Meydan et Jumeirah Golf Estates.
Pour Redwood, ce corridor convient aux investisseurs en quête d’une demande durable d’utilisateurs finaux et de la résilience propre aux familles. La préférence va aux actifs livrés ou proches de la livraison, dans des communautés où la vie quotidienne fonctionne déjà. En fin de cycle, une communauté qui fonctionne vaut davantage qu’une promesse lointaine.
6. Palm Jumeirah, Emirates Hills et Jumeirah Bay : la rareté comme rempart
Pour certains investisseurs, le meilleur quartier n’est pas celui qui offre le rendement le plus élevé. C’est celui où la rareté est la plus défendable.
Le marché ultra-prime de Dubaï continue d’évoluer différemment du marché général. Knight Frank indique que Palm Jumeirah a atteint 4 525 AED le pied carré au premier trimestre 2026, en hausse de 19 % sur un an, tandis qu’Emirates Hills atteignait 5 288 AED le pied carré, en hausse de 14 % sur un an. Jumeirah Bay Island a enregistré 13 188 AED le pied carré au premier trimestre 2026, sur un volume de transactions toutefois très limité.
| Zone | AED / pi², T1 2026 | Sur un an |
|---|---|---|
| Palm Jumeirah | 4,525 | +19% |
| Emirates Hills | 5,288 | +14% |
| Jumeirah Bay Island (volume de transactions très limité) | 13,188 |
Le segment de l’ultra-luxe reste lui aussi actif. Dubaï a enregistré 193 transactions supérieures à 10 millions de dollars au premier trimestre 2026, soit le total trimestriel le plus élevé jamais relevé par Knight Frank, même si le rapport souligne que cette performance tient pour l’essentiel à l’activité de janvier et février.
La lecture de Redwood est disciplinée. Le luxe n’est pas la rareté. La rareté suppose une véritable barrière à la réplication : position en front de mer, maîtrise foncière, confidentialité, qualité architecturale, protection des vues et valeur internationale de l’adresse.
Palm Jumeirah, Emirates Hills et Jumeirah Bay peuvent servir d’actifs de préservation du capital pour les family offices et les très grandes fortunes. Mais seule une rareté véritable justifie la prime. Dans ce segment, un produit faible peut coûter cher longtemps.
7. JVC et Dubai Silicon Oasis : des moteurs de revenus, sous réserve d’une discipline face à l’offre
Un portefeuille immobilier sérieux à Dubaï ne doit pas reposer uniquement sur le prestige. Il doit également générer des revenus.
Jumeirah Village Circle demeure l’un des marchés d’appartements les plus profonds de Dubaï en volume de transactions. Knight Frank a relevé à JVC un prix de 1 479 AED le pied carré au premier trimestre 2026, avec 3 092 transactions sur le trimestre. Selon les données de prix de Bayut, le prix de vente moyen des appartements à JVC s’établit à environ 1 469,24 AED le pied carré, pour un retour sur investissement attendu de 7,28 %.
| Zone | Valeur | Source |
|---|---|---|
| JVC, AED / pi², T1 2026 | 1,479 | Knight Frank |
| Transactions à JVC, T1 2026 | 3,092 | Knight Frank |
| Prix moyen des appartements à JVC, AED / pi² | 1,469.24 | Bayut |
| Retour sur investissement attendu à JVC | 7.28% | Bayut |
| Offre future à JVC, en logements | 35,780 | Knight Frank |
| Dubai Silicon Oasis, AED / pi², T1 2026 | 1,202 | Knight Frank |
Mais JVC est aussi l’exemple le plus clair de la raison pour laquelle Redwood ne conseille pas sur la seule base du rendement affiché. Knight Frank place JVC en tête des volumes d’offre future à Dubaï, avec 35 780 logements attendus. Cela ne rend pas JVC moins attractif. Cela rend le choix de l’immeuble et le prix d’entrée essentiels.
Dubai Silicon Oasis reste pertinent pour les investisseurs orientés vers la valeur, notamment grâce aux infrastructures. Knight Frank a relevé un prix de 1 202 AED le pied carré à Dubai Silicon Oasis au premier trimestre 2026, tandis que la Blue Line du métro de Dubaï doit desservir Dubai Silicon Oasis, Academic City, Dubai Creek Harbour et d’autres quartiers à forte croissance. La RTA prévoit une fréquentation quotidienne de la Blue Line de 320 000 voyageurs d’ici 2040.
Redwood placerait ces quartiers dans la poche revenus d’un portefeuille. Le travail ne s’arrête pas à l’acquisition. Il relève de la gestion d’actifs : profilage des locataires, stratégie d’ameublement, révision des loyers, analyse des charges de service, discipline de renouvellement et préparation de la sortie.
8. Dubai Creek Harbour et le corridor de la Blue Line : une croissance portée par les infrastructures
Les infrastructures comptent parmi les signaux de long terme les plus nets de l’investissement immobilier à Dubaï.
Dubai Creek Harbour bénéficie déjà de la crédibilité de son promoteur principal, de l’attrait de son front de mer et d’un solide programme de livraisons résidentielles. Knight Frank y a relevé un prix de 2 569 AED le pied carré au premier trimestre 2026, pour 1 203 transactions, ce qui le place parmi les quartiers premium émergents les plus actifs.
| Dubai Creek Harbour | Valeur |
|---|---|
| AED / pi², T1 2026 | 2,569 |
| Transactions, T1 2026 | 1,203 |
| Stations de la Blue Line | 14 |
| Voyageurs quotidiens de la Blue Line d’ici 2040 (projection) | 320,000 |
La Blue Line renforce encore la logique de long terme du corridor. Selon la RTA, la ligne comptera 14 stations, dont une station emblématique à Dubai Creek Harbour, et sera la première ligne du métro de Dubaï à franchir la Dubai Creek, sur un viaduc de 1 300 mètres. Elle devrait accueillir 320 000 voyageurs par jour d’ici 2040 et desservir notamment Dubai Creek Harbour, Dubai Festival City, Dubai Silicon Oasis et Academic City.
Cela ne signifie pas que tout bien situé près d’une future station soit à acheter. Les infrastructures peuvent revaloriser le foncier, mais seulement lorsqu’elles rencontrent une demande résidentielle réelle, une livraison crédible et un prix d’entrée raisonnable.
La lecture de Redwood est celle d’une accumulation sélective. Dubai Creek Harbour, Dubai Silicon Oasis et certains quartiers bénéficiaires de la Blue Line méritent l’attention, mais l’actif doit se justifier par lui-même avant que la prime liée aux transports ne soit prise en compte.
1,202
1,479
1,744
2,054
2,527
2,569
2,613
3,010
3,290
3,465
4,525
5,288
Ce que Redwood éviterait
Les décisions d’investissement les plus fragiles en 2026 viendront probablement d’achats fondés sur l’élan d’hier, sans se demander si l’acheteur ou le locataire de demain sera toujours là.
Redwood se montrerait prudent face à une surexposition aux programmes spéculatifs sur plan, aux promoteurs fragiles, aux projets éloignés dépourvus de base résidentielle établie, aux immeubles dont les charges de service augmentent, aux plans inadaptés à la demande locative et aux secteurs où l’offre future excède nettement la capacité d’absorption avérée.
Ce point est essentiel, car le marché entre dans une phase plus sélective. Le rapport de Knight Frank du premier trimestre 2026 fait état d’un volume potentiel de 350 000 logements d’ici 2030, les appartements représentant 85 % de l’offre prévue. Nos échanges récents avec les investisseurs montrent un net changement de comportement : les promoteurs ne sont plus perçus comme une catégorie homogène. Le capital international devient plus sélectif et examine de plus près la solidité financière, la crédibilité des livraisons et l’écart entre les promoteurs d’une fiabilité institutionnelle et les bilans plus fragiles.
Ce n’est pas un argument contre Dubaï, c’est un argument contre les achats indiscriminés.
Une maison guidée par les données ne devrait pas se demander : « Le marché de Dubaï va-t-il monter ? » Elle devrait se demander : « Quel actif, dans quel immeuble, dans quelles conditions d’offre, avec quel profil de locataire, à quel prix d’entrée ? »
C’est toute la différence entre acheter un bien et construire un portefeuille.
Regard final de Redwood
Dubaï demeure structurellement attractif. Les données confirment cette lecture. Les volumes de transactions atteignent des records, les capitaux étrangers restent actifs, la présence des family offices continue d’approfondir l’écosystème patrimonial de long terme de la ville, et l’investissement dans les infrastructures redessine la prochaine génération de valeur urbaine.
Mais le prochain cycle sera plus exigeant.
Les investisseurs ne peuvent plus compter sur l’élan général du marché pour couvrir une mauvaise sélection d’actifs. L’écart entre immeubles solides et fragiles, entre promoteurs crédibles et fragiles, entre quartiers matures et spéculatifs, va se creuser.
C’est là que le rôle de conseil de Redwood Heritage prend toute sa valeur.
Chez Redwood Heritage, notre travail ne se limite pas à identifier des opportunités, ni à présenter chacune d’elles comme convaincante. Notre rôle est d’exercer un jugement discipliné : identifier les situations où qualité, prix, résilience et logique de détention à long terme s’alignent réellement. Il consiste à distinguer la valeur durable du sentiment de marché. Nous conseillons avec une lecture de portefeuille, non de transaction, en combinant discipline d’acquisition, stratégie locative, gestion d’actifs, revue des risques et préparation de la sortie.
Il s’agit de savoir quand Dubai Marina protège le capital, quand JLT, à proximité du DMCC et du corridor Burj 2020, apporte des revenus portés par l’activité économique, quand Dubai Maritime City offre un potentiel mesuré en front de mer, quand JVC devient un actif de rendement plutôt qu’un risque d’offre, et quand une adresse d’exception est véritablement rare plutôt que simplement chère.
Les meilleurs quartiers où investir à Dubaï ne sont pas ceux où la dynamique est la plus visible. Ce sont ceux où convergent infrastructures, liquidité, profondeur locative, demande résidentielle et rareté.
C’est là que se construit la valeur de long terme.
Et sur un marché où l’incertitude est revenue, le capital averti ne se retirera pas. Il deviendra plus précis.
Pour les investisseurs internationaux, les family offices et les clients privés en quête d’une exposition à Dubaï, Redwood Heritage propose un conseil discret, fondé sur les données, en investissement immobilier, en construction de portefeuille et en gestion d’actifs. Notre rôle est simple : aider les capitaux à entrer dans les bons actifs, au juste prix, avec la bonne stratégie de long terme.
Pour étudier une allocation immobilière à Dubaï avec Redwood Heritage, demandez une revue confidentielle de portefeuille.
Redwood Heritage est une maison de conseil immobilier établie à Dubaï, au service des investisseurs internationaux, des family offices et des clients privés en quête d’une exposition disciplinée au marché immobilier des Émirats arabes unis.
Ancrée dans les principes financiers suisses et une vision patrimoniale de long terme, Redwood conseille en matière d’investissement immobilier, de construction de portefeuille, de stratégie d’acquisition et de gestion d’actifs dans les quartiers résidentiels et d’investissement les plus pertinents de Dubaï.
Notre approche est fondée sur les données, discrète et indépendante. Nous ne considérons pas l’immobilier comme une transaction isolée, mais comme l’élément d’une stratégie patrimoniale plus large, déterminée par la liquidité, la profondeur locative, les infrastructures, la rareté et la préservation de la valeur à long terme.
- Dubai Land Department
- Knight Frank, T1 2026
- Savills, T1 2026
- Bayut, données de 2025 et indice de mai 2026
- DMCC
- Autorité des routes et des transports (RTA)

