


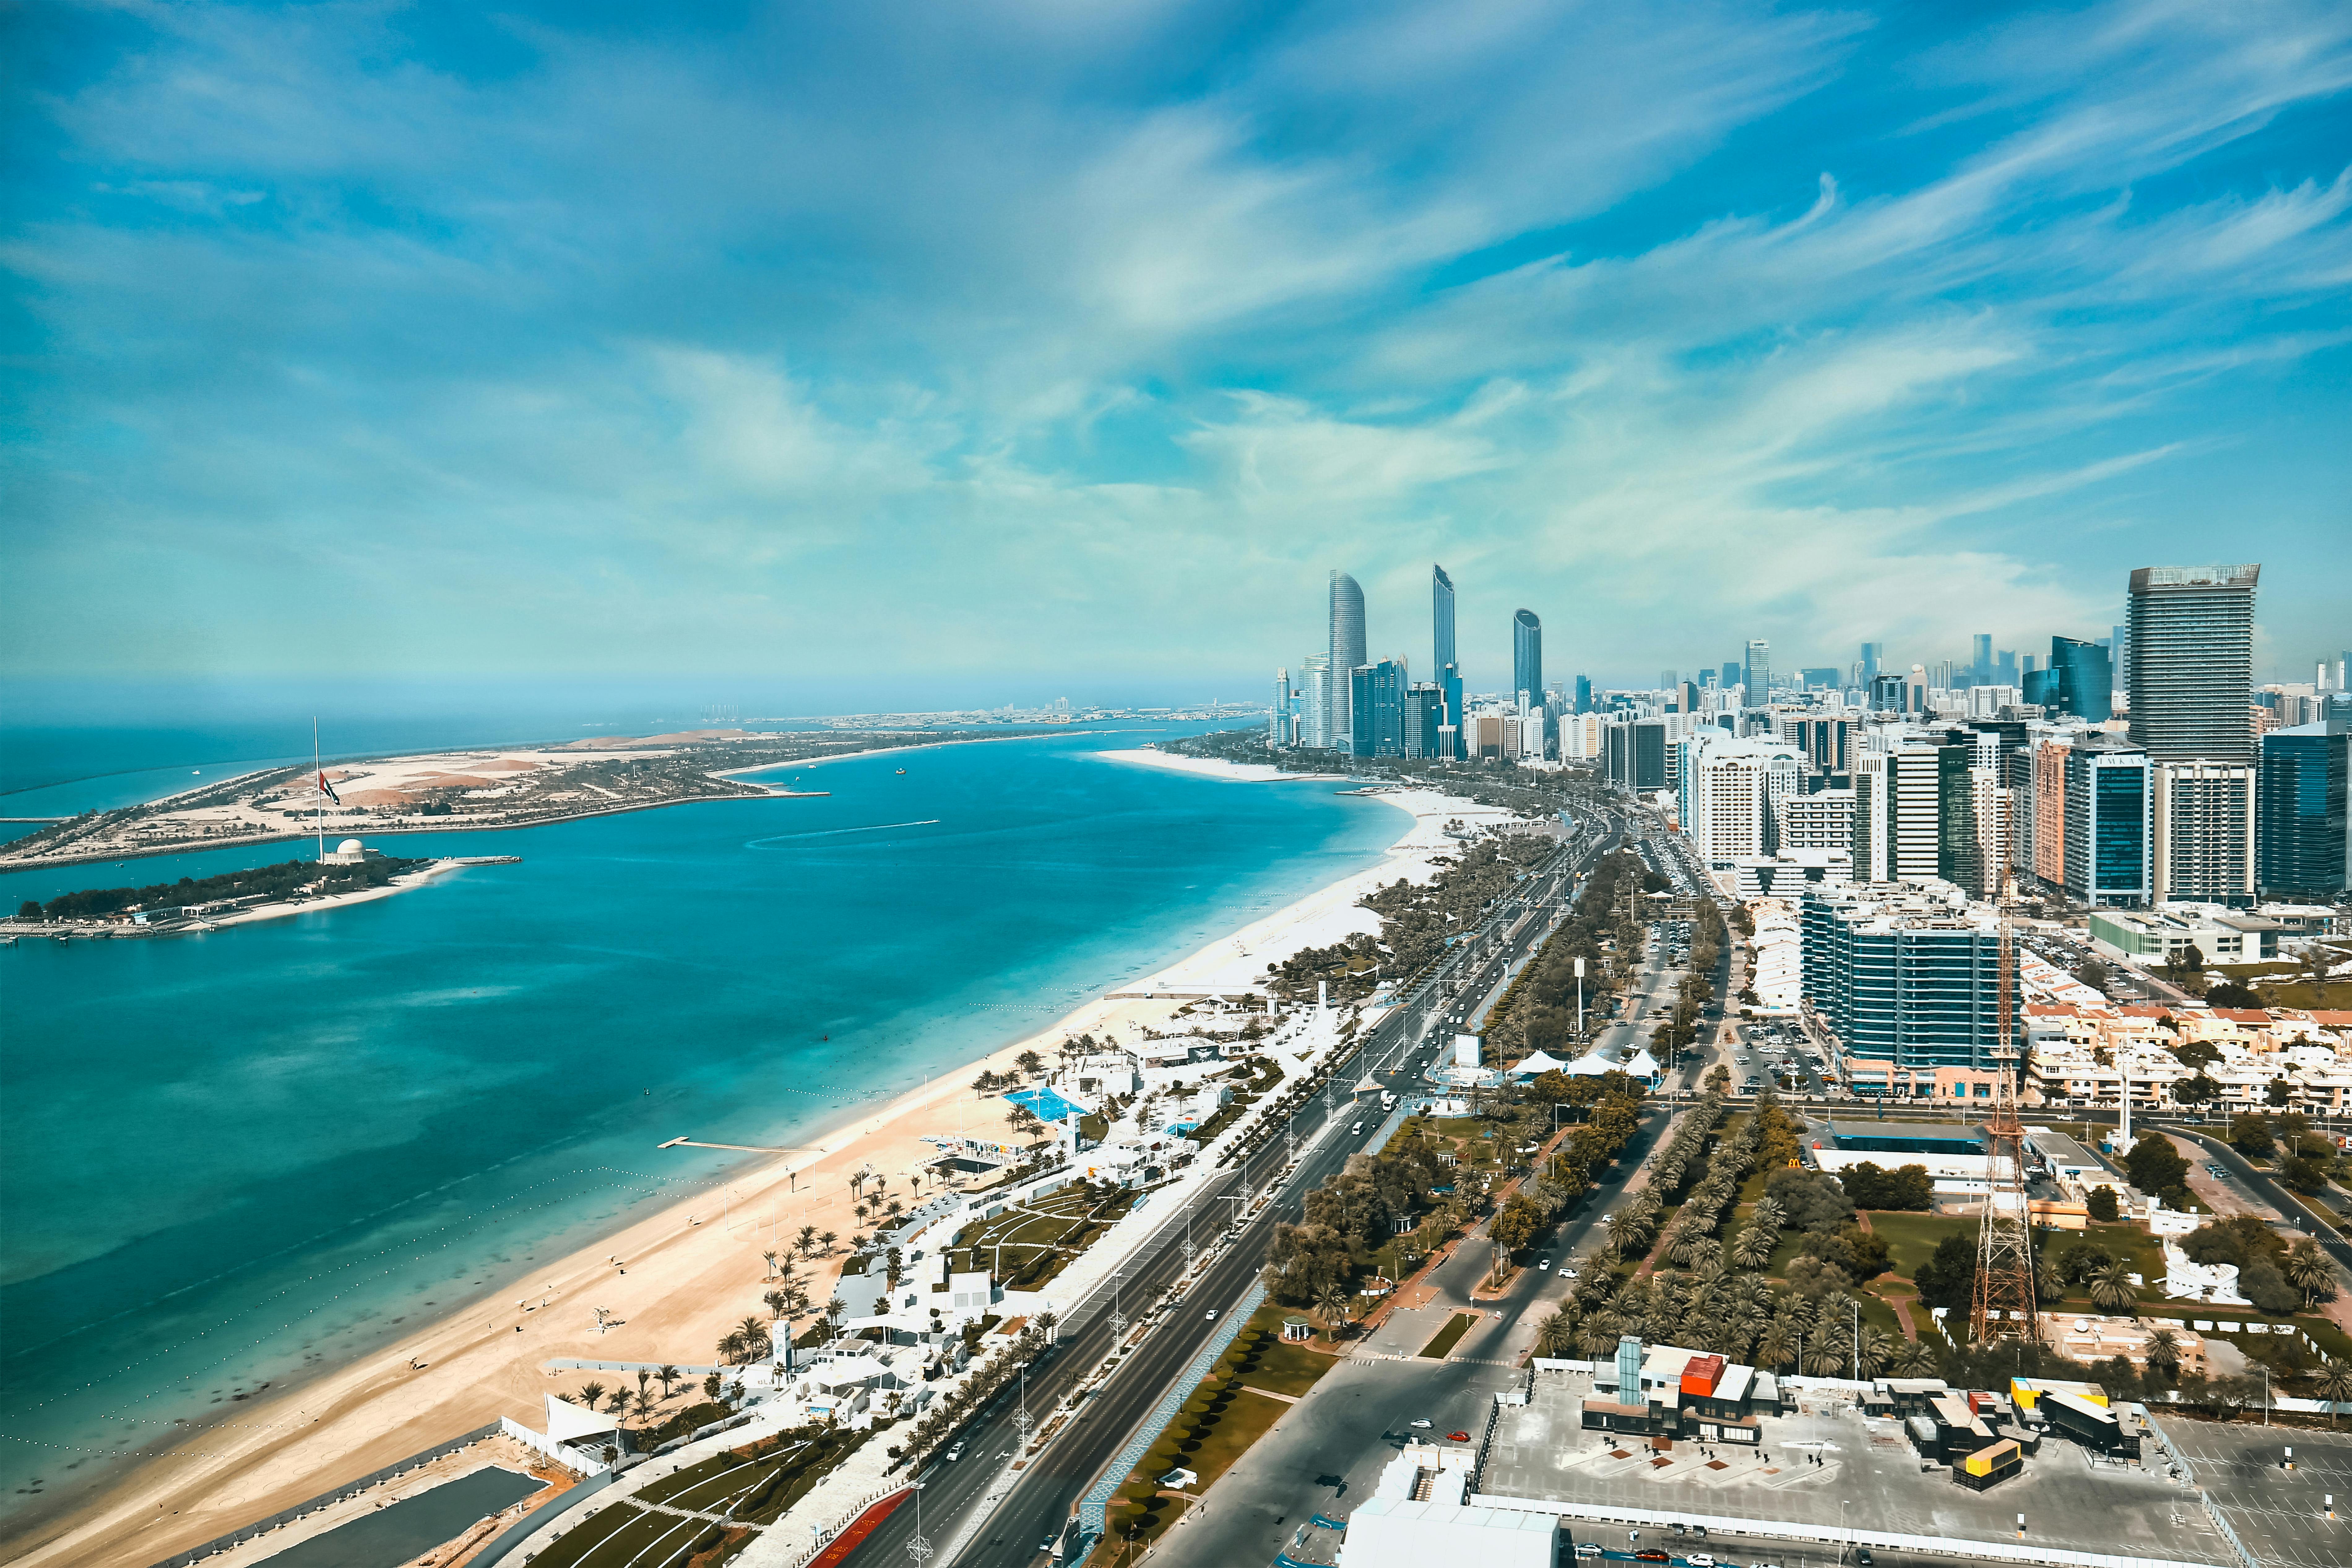
دخل سوق العقارات السكنية في أبوظبي مرحلة نمو حاد، حيث ارتفع متوسط الأسعار بنسبة 17.3% على أساس سنوي اعتبارًا من الربع الثاني من عام 2025. ويعكس هذا الأداء تلاقيًا نادرًا بين تدفقات رأس المال العالمية، ومحدودية العرض على المدى القريب، والتحول المتزايد في سلوك المستثمرين نحو الاستقرار السياسي في الإمارات العربية المتحدة، والكفاءة الضريبية، وجاذبية نمط الحياة فيها.
من فيلات جزيرة السعديات إلى شقق جزيرة ريم، يتسع نطاق الزخم في كل من السوق الأولية والثانوية، مما يخلق فرصًا للمستثمرين ذوي الموارد المالية القوية للاستفادة من الضغوط التصاعدية المستمرة على الأسعار.
أداء السوق
| القطاع | AED / قدم مربع | على أساس ربع سنوي |
|---|---|---|
| القطاع السكني بشكل عام | 1,230 | +6.4% |
| شقق سكنية | 1,296 | +6.8% |
| الفيلات | 1,103 | +3.4% |
ارتفعت أسعار العقارات السكنية الإجمالية بنسبة 17.3% على أساس سنوي و6.4% على أساس ربع سنوي. ويأتي الارتفاع التراكمي البالغ 31.3% منذ الربع الأول من عام 2020 متفوقًا على العديد من المدن العالمية الكبرى.
ارتفعت أسعار الشقق بنسبة 6.8% خلال هذا الربع لتصل إلى 1,296 درهم إماراتي للقدم المربع، وهو ما يتماشى مع الارتفاع السنوي الإجمالي للسوق البالغ 17.3%، حيث سُجل أقوى نمو في المجمعات السكنية ذات التخطيط الشامل التي تشهد طلبًا مرتفعًا.
ارتفعت أسعار الفيلات بنسبة 3.4% خلال هذا الربع لتصل إلى 1,103 درهم إماراتي للقدم المربع بشكل عام، مع نمو ملحوظ في الأسواق الفرعية الفاخرة: حيث ارتفعت الأسعار في جزيرة السعديات بنسبة 28% وفي جزيرة ياس بنسبة 22% مقارنة بالفترة نفسها من العام الماضي. ويعزى هذا الطلب إلى ندرة قطع الأراضي المتميزة المطلة على البحر، بالإضافة إلى الهجرة المدفوعة بنمط الحياة.
قوة السوق الثانوية
سجلت المجمعات السكنية الراسخة، مثل جزيرة ياس وشاطئ راحة وغدير والريف وجزيرة ريم، ارتفاعات في الأسعار تراوحت بين 20 و30% على أساس سنوي. وحققت العديد من المشاريع العقارية الفاخرة مكاسب تجاوزت 30%، مدفوعة بمنافسة المشترين الذين يمتلكون السيولة النقدية على العروض المحدودة المتاحة في سوق إعادة البيع.
عوامل الدفع
هجرة رؤوس الأموال على الصعيد العالمي. برزت أبو ظبي كثاني أكثر الوجهات المفضلة للاستثمار العقاري الأجنبي في الإمارات العربية المتحدة بعد دبي، حيث استقطبت 1.6 مليار دولار أمريكي من رأس المال الخاص خلال الاثني عشر شهراً الماضية.
التفاعل مع العملاء من أصحاب الثروات الكبيرة. ارتفعت نسبة الأفراد ذوي الثروات الكبيرة الذين يخططون للشراء في أبوظبي من 14% إلى 19% خلال العام الماضي. أما بين فئات أصحاب الثروات الفائقة، فإن 75% من شريحة الثروات التي تتراوح بين 30 و50 مليون دولار أمريكي يتطلعون إلى الشراء، و65% ممن تزيد ثرواتهم عن 50 مليون دولار أمريكي يبحثون بنشاط عن فرص للاستحواذ.
قيود الإمداد. لم يتم تسليم سوى 890 وحدة سكنية جديدة في النصف الأول من عام 2025، في مقابل 33,000 وحدة قيد الإنشاء حتى عام 2029. ومن المتوقع أن يؤدي نقص العرض على المدى القصير إلى استمرار الضغوط التصاعدية على الأسعار.
جودة الحياة والاستقرار. لا تزال المجمعات السكنية ذات التخطيط الشامل، والحياة على الواجهة البحرية، والبنية التحتية الثقافية عوامل جذابة رئيسية، في حين يظل الاستقرار السياسي في أبوظبي وغياب ضريبة الدخل الشخصي من العوامل الجاذبة القوية.
إن التضافر بين تسارع تدفقات رأس المال الواردة، وندرة العرض الفوري، وتوسع نطاق مشاركة المستثمرين، يؤدي إلى تأثير مضاعف على كل من ارتفاع الأسعار وعوائد الإيجار.
الاستراتيجيات الرئيسية للمستثمرين
- الدخول المبكر. مشاريع راقية قيد الإنشاء في سعديات وياس، للاستفادة من أسعار مرحلة التطوير قبل اكتمالها.
- عمليات الاستحواذ الثانوية الموجهة. الأصول التي يبلغ زخم أسعارها بالفعل 20%+ على أساس سنوي، لا سيما في المناطق المطلة على البحر أو المجتمعات السكنية التي تركز على نمط الحياة.
- رصيد المحفظة. فيلات في مناطق راقية للحفاظ على رأس المال وتحقيق ارتفاع في القيمة على المدى الطويل، إلى جانب شقق في أحياء ذات عائد مرتفع لتوليد التدفق النقدي.

