


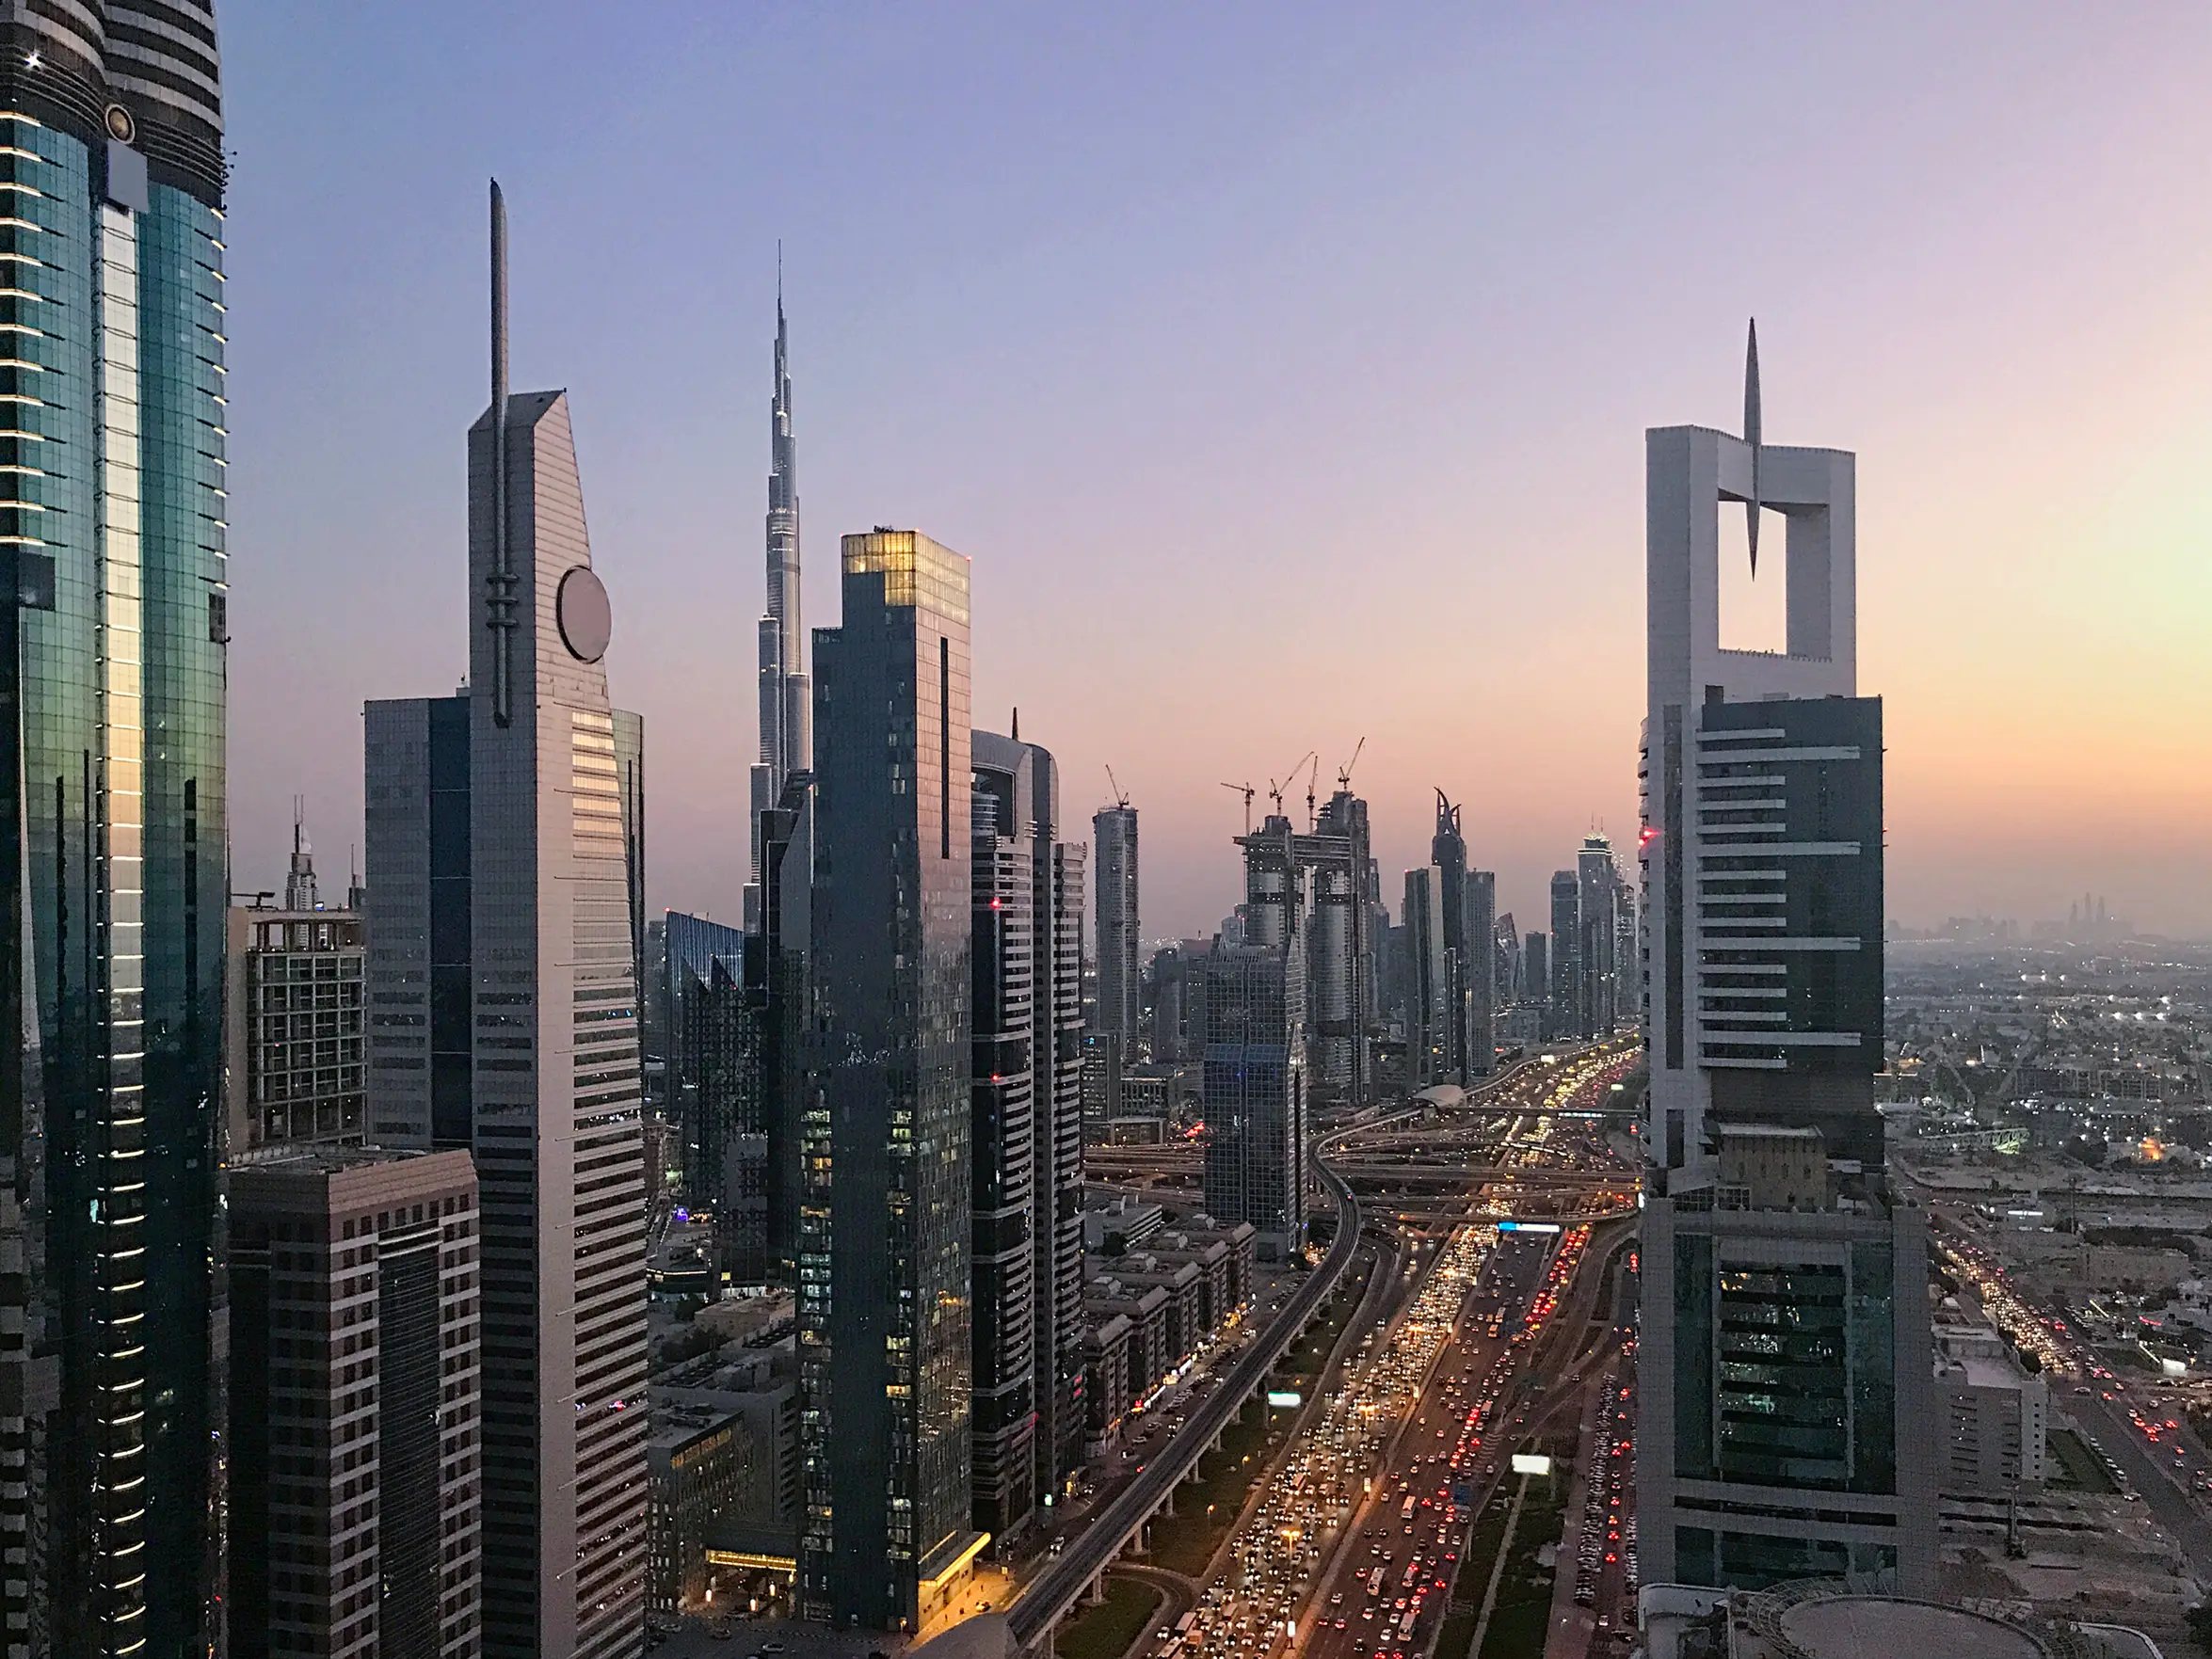
يتطور ملامح المستثمرين في دبي بسرعة وبشكل حاسم.
من وجهة نظرنا في «ريدوود هيريتيج»، فإن هذا التحول هو ما سمعناه مباشرةً خلال الاجتماعات الخاصة ومناقشات المحافظ الاستثمارية والمحادثات المطولة مع أصحاب الشركات وممثلي العائلات والمستثمرين عبر الحدود، الذين أصبحوا الآن يعتبرون دبي قاعدةً استراتيجيةً لهم.
خلال معظم الدورة الماضية، كان المشتري المهيمن هو المشتري المهيمن الذي تم تحديده من قبل الإيقاع. كانت الاستراتيجية بسيطة. الاستحواذ المبكر, مشاعر الركوب, الخروج بسرعة. لم يكن التقليب والخروج خلال 18 شهرًا أمرًا كاريكاتوريًا. لقد كانت لعبة مكافأة على نطاق واسع.
لكن المشتري المهيمن الذي نتعامل معه في عام 2026 لم يعد مدفوعًا بـ السرعة. وهي مدفوعة بـ الهيكل.
العقلية هي انتظر, دمجو الحفاظ على.
هذا الأمر مهم لأنه يغير من الوظيفة العقارات داخل عالم المستثمرين. في محادثاتنا مع المستثمرين، تتم مناقشة العقارات بشكل متزايد كجزء من بنية المحفظة, تتماشى مع تخطيط السيولة, التعرض للعملةو حوكمة الأسرة, وليس كـ تجارة قائمة بذاتها.
بمجرد أن يبدأ المشترون في التفكير مثل المخصصات, ، تتغير الأسئلة. يتوقفون عن السؤال فقط ما هو الجانب الإيجابي. بدأوا يسألون ما الذي يصمد.
المشتري النموذجي اليوم
من خلال تفاعلاتنا، بدءاً من مستثمري القطاع الخاص في سويسرا وفرنسا وإيطاليا الذين يوسعون نطاق انكشافهم على الخليج، وصولاً إلى المكاتب العائلية التي تضفي الطابع الرسمي على التفويضات، نرى بشكل متزايد ملامح مميزة للمشترين:
- المحافظ متعددة الأصول التي تتضمن بالفعل الأسواق العامة, الصفقات الخاصةو الشركات العاملة
- هياكل المكاتب العائلية, رسمي أو متطور، مع الانضباط حول التفويضات و إعداد التقارير
- حياة متعددة الاختصاصات القضائية, حيث تمثل دبي عقدة واحدة في نطاق أوسع البصمة العالمية
- الإقامة الطويلة الأجل مرتبط بـ التواجد التجاري, تخطيط التعليمو الاستمرارية
- التفكير في الميزانية العمومية, ، مع تقييم الأصول التي تم تقييمها لـ المرونة, وليس فقط الأداء
هؤلاء المشترون ليسوا أقل إنسانية. فهم لا يزالون يهتمون الهندسة المعمارية, الضوء الطبيعي, وكيف أن المكان يشعر. لكنهم أكثر صرامة. إنهم يريدون أن يتصرف الأصل بشكل جيد تحت الضغط, ، ويريدون فهم سرد المخاطر قبل أن يلتزموا عاطفياً.
انتقلت دبي من زخم المشترين إلى تفويض المشترين, ، ونرى ذلك بشكل مباشر في كيفية إطلاع المستثمرين علينا.
ما الذي يغيره ذلك
عندما يتصرف رأس المال مؤسسيًا, فإنه يجلب الأسئلة المؤسسية, ، حتى عندما تصل بشكل خاص.
في محادثاتنا، يسأل المشترون بشكل متزايد
ما مدى سيولة هذا في ظل الضغوط؟
لا يمكنني بيعه، ولكن من يشتري هذا عندما الشعور المنعطفات. اختبار العملاء افتراضات السيولة مبكرًا وتريد توضيحًا بشأن عمق مجمع المشترين, سرعة مماثلة, وواقعية هوامش الخروج في الظروف العادية والظروف المعاكسة.
من سيشتريه بعدي؟
يفكر المخصصون في الخلافة. غالبًا ما يتحدث المستثمرون عن المالك التالي بقدر الأول، سواء كان ذلك المستخدمون النهائيون الدوليون, الثروة الإقليمية, المستأجرون من الشركاتأو رأس المال العالمي. الأصول التي تظل ذات صلة عبر أنواع المشترين تفوز باستمرار.
هل يمكن رهنها؟
هذه واحدة من أوضح إشارات النضج. يسأل المزيد من المستثمرين عن قابلية الرفع المالي, نظيفة مسارات التمويل, ، وما إذا كان الأصل يمكن أن يدعم مرونة الميزانية العمومية. إنهم يريدون الاختيارية, ، حتى لو لم يخططوا لاستخدامها على الفور.
هل ينطبق ذلك بالدولار الأمريكي؟
معيار المستثمرين رفيعي المستوى في العملة الصعبة المنطق، حتى عند العمل في درهم إماراتي. ينتقل التركيز إلى الحفظ, متانة الإيجار, الحماية من التضخم, احتواء الجانب السفلي, ، وما إذا كان الأصل لا يزال متماسكًا داخل التخصيص العالمي.
هل الحوكمة نزيهة؟
وضوح العنوان, سجل إنجازات المطورين, شفافية رسوم الخدمة, نظام الضمان, إدارة المباني. لم تعد هذه تفاصيل قانونية. فهي جزء من أطروحة الاستثمار. يطلب المستثمرون وضوح الحوكمة في وقت مبكر لأن الاحتكاك التشغيلي يدمر العوائد بصمت.
هذا هو التفكير المؤسسي: متحفظ ودقيق ولا يقبل المفاجآت.
عرض العاصمة
تنضج دبي لتصبح سوق تخصيص المحفظة, وليس فقط حدود المضاربة.
هذا النضج لا يزيل الفرصة. إنه يصقلها. ويفضل الجودة, الوضوح, والأصول مع الطلب الدائم. كما أنه يضغط المساحة لـ نصيحة غامضة.
في بيئة المضاربة, التوقيت يمكن أن يخفي ضعف الاكتتاب. في بيئة التخصيص، يتم الكشف عن ضعف الاكتتاب في نهاية المطاف من خلال قيود إعادة التمويل, مخاطر الشواغر, فروق أسعار إعادة البيعأو احتكاك الحوكمة.
هذا هو مجال عملنا في ريدوود هيريتيج يصبح أكثر قيمة.
لا يبحث المخصص عن الوصول بمفرده. يمكن لمعظم المستثمرين المتمرسين الوصول إلى المنتج بالفعل. ما يريدونه هو الحكم, ترتكز على تفاعل السوق الحقيقي وعلى علم بكيفية رأس المال يتصرف بالفعل.
- ماذا تشتري
- لماذا تستحق أن تُدرج في المحفظة الاستثمارية
- كيف يتصرف في مختلف السيناريوهات
- ما هو دوره على مدى فترة تتراوح بين خمس وعشر سنوات
نحن نعمل في تقاطع العقارات و رأس المال. وهذا يعني أننا لا نقوم بتقييم خاصية ما فقط. نحن نقوم بتقييم الوظيفة داخل الصورة الأوسع, الحفظ, دمج الإقامة, استقرار الدخل, الاستمرارية العائلية, وعلى المدى الطويل الاختيارية.
كيف يبدو التخصيص المنضبط في دبي
مع إضفاء الطابع المؤسسي على السوق، تظهر بعض المبادئ بشكل متكرر في مناقشاتنا مع المستثمرين.
- المتانة على الحداثة: ليس كل إطلاق جديد يمثل استثمارًا. ويقوم المسؤولون عن تخصيص الموارد بتحديد الأولويات الطلب القابل للتكرار, المواقع الدائمة, المجتمعات التي أثبتت جدارتها, وأصيلة سهولة الاستخدام.
- الاختيارية على الكمال: قد تكون العقارات المثالية عرضة للخطر إذا كانت تعتمد على نوع واحد من المشترين. المرونة،, التشكيلات الجانبية المرنة للوحدة, قوي استئناف الإيجار, واسع النطاق أهمية المشتري, ، غالبًا ما يكون الخندق الحقيقي.
- الحوكمة كجزء من القيمة: منطق رسوم الخدمة, معايير البناء, جودة الإدارة, عهد المطور. هذه تحافظ على العوائد أو تآكلها بمرور الوقت. الحوكمة ليست إدارية. إنها القيمة.
- الاندماج في الميزانية العمومية الأوسع نطاقاً: أفضل عملية استحواذ ليست دائمًا تلك التي تحقق أعلى عائد أو أقوى ارتفاع ظاهري في القيمة. بل هي تلك التي تعزز الوضع العام،, تخطيط السيولة, محاذاة العملة, استراتيجية الإقامةو هيكلة الأسرة.
فكرة ختامية
قصة دبي لا تنتهي، ولكن من الواضح أن قصة دبي لم تنتهِ بعد التخرج.
فالمستثمر في عام 2026 أقل اهتمامًا بالأدرينالين في التداول وأكثر اهتمامًا بأناقة الحيازة. إنهم يقومون ببناء محافظ يمكن أن تتنقل عبر الاختصاصات القضائية, الصمود الإجهاد, ، وتبقى متماسكة لـ الجيل القادم.
التي تفضل المستشارون المنضبطون.
ليست الأعلى صوتاً. وليس الأسرع. منضبطة، مع التعرض المباشر لكيفية قيام المستثمرين المحنكين فكّر, اتخاذ القرارو تخصيص.
تقدم «ريدوود فيو» رؤى استراتيجية للمستثمرين العالميين ومكاتب إدارة الثروات العائلية التي تستعد للفصل التالي في قطاع العقارات.

