


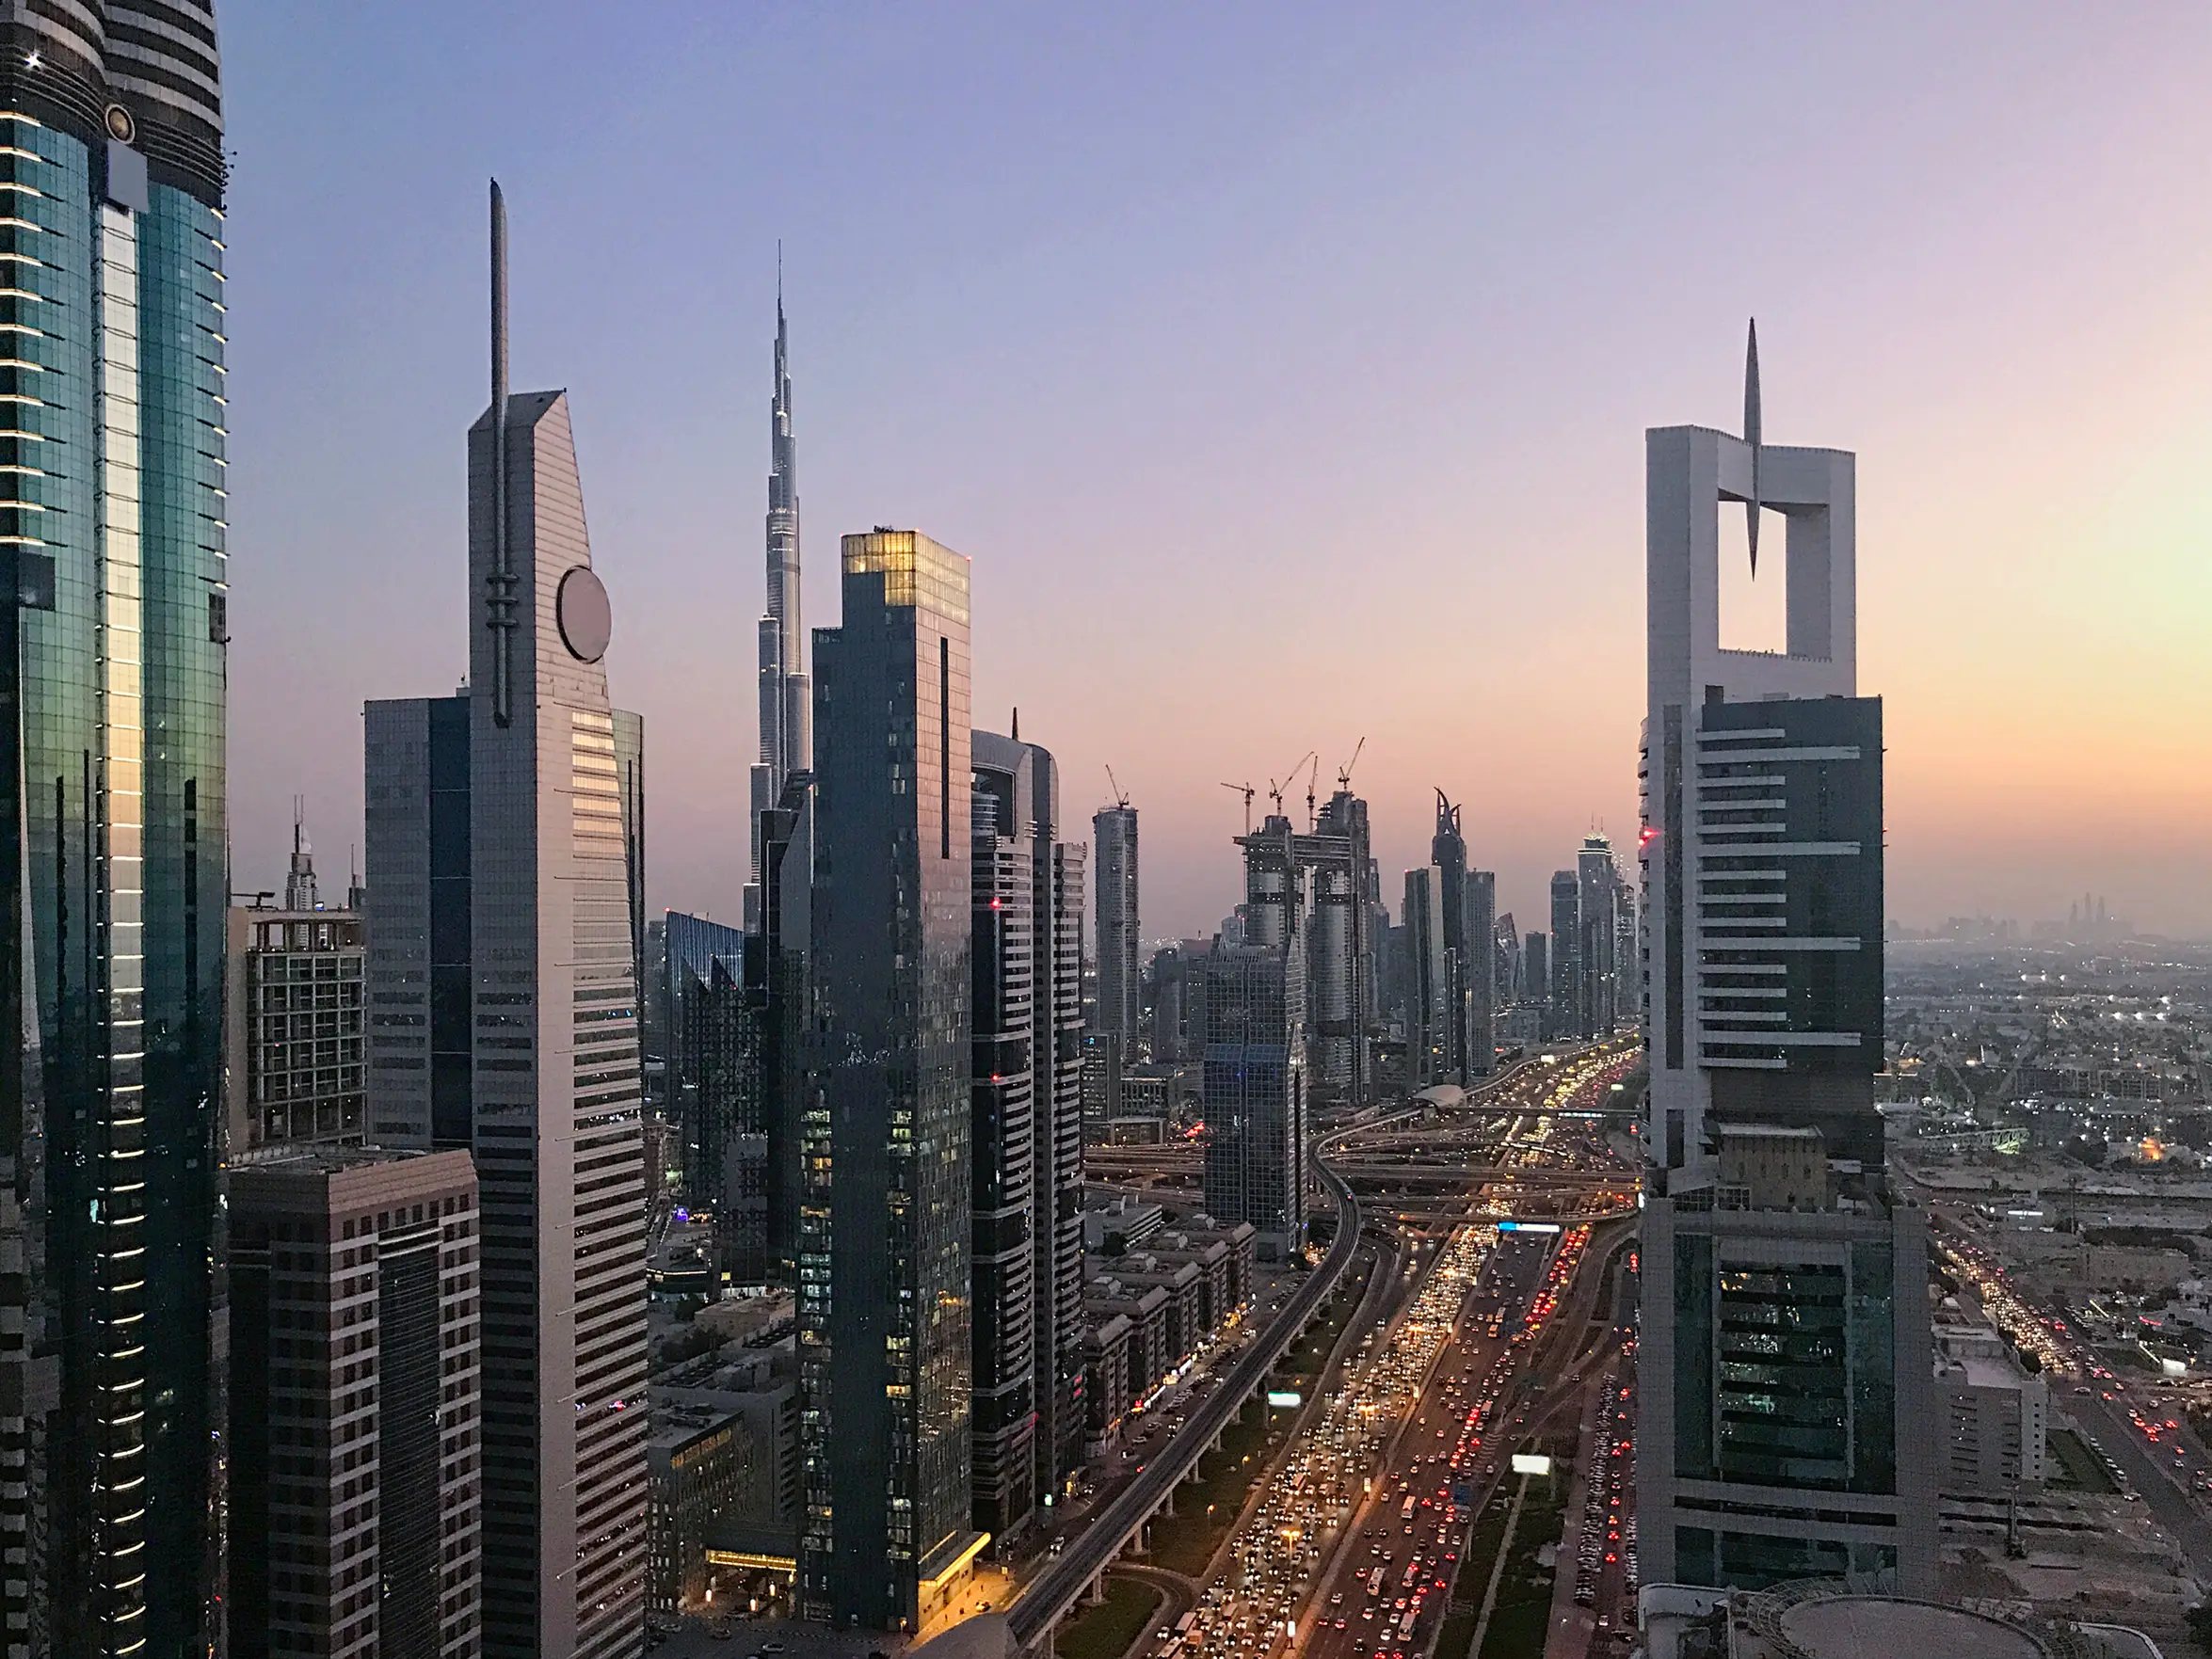
Le profil des investisseurs à Dubaï évolue rapidement et de manière décisive.
Forts de notre position chez Redwood Heritage, nous avons perçu ce basculement directement, lors de réunions privées, d’échanges sur les portefeuilles et de longues conversations avec des décideurs, des représentants de familles et des investisseurs internationaux qui font désormais de Dubaï une base stratégique.
Pendant la majeure partie du dernier cycle, l’acheteur dominant se définissait par le tempo. La stratégie était simple. Acheter tôt, surfer sur le sentiment, sortir vite. Acheter pour revendre en 18 mois n’avait rien d’une caricature. C’était une méthode largement récompensée.
Mais l’acheteur dominant avec lequel nous échangeons en 2026 n’est plus guidé par la vitesse. Il est guidé par la structure.
L’état d’esprit tient en trois verbes : conserver, intégrer, et préserver.
C’est essentiel, car cela modifie la fonction de l’immobilier dans l’univers de l’investisseur. Dans nos échanges avec les investisseurs, l’immobilier est de plus en plus abordé comme une composante de l’architecture du portefeuille, en cohérence avec la planification de la liquidité, l’exposition aux devises, et la gouvernance familiale, et non comme une opération isolée.
Dès lors que les acheteurs raisonnent en allocateurs, les questions changent. Ils ne se demandent plus seulement quel est le potentiel de hausse. Ils se demandent ce qui résiste.
L’acheteur type aujourd’hui
Dans nos échanges, qu’il s’agisse d’investisseurs privés en Suisse, en France ou en Italie qui renforcent leur exposition au Golfe, ou de family offices qui formalisent leurs mandats, nous voyons de plus en plus se dessiner un profil d’acheteur distinct :
- Des portefeuilles multi-actifs qui comprennent déjà des actifs cotés, des participations privées, et des entreprises opérationnelles
- Des structures de family office, formelles ou en devenir, avec une discipline en matière de mandats et reporting
- Des vies multijuridictionnelles, où Dubaï n’est qu’un point d’ancrage dans une présence mondiale
- Une résidence de long terme liée à la présence professionnelle, à la planification scolaire, et continuité
- Une logique de bilan, les actifs étant évalués pour leur résilience, et pas seulement pour leur performance
Ces acheteurs n’en sont pas moins humains. Ils restent sensibles à l’architecture, la lumière naturelle, et à l’atmosphère qu’un lieu dégage. Mais ils sont plus exigeants. Ils veulent que l’actif se comporte bien sous pression, et veulent comprendre la lecture des risques avant de s’engager sur le plan émotionnel.
Dubaï est passée des acheteurs portés par l’élan à des acheteurs sous mandat, et nous le constatons directement dans la manière dont les investisseurs nous confient leurs instructions.
Ce que cela change
Lorsque le capital se comporte de manière institutionnelle, il soulève des questions institutionnelles, même lorsqu’il arrive par des canaux privés.
Dans nos échanges, les acheteurs demandent de plus en plus souvent :
Quelle est sa liquidité en période de tension ?
La question n’est pas de savoir si l’on peut revendre, mais qui achète lorsque le sentiment se retourne. Les clients éprouvent très tôt leurs hypothèses de liquidité et veulent y voir clair sur la profondeur du vivier d’acheteurs, la vitesse de rotation des comparables, ainsi que sur des écarts de sortie réalistes, en conditions normales comme défavorables.
Qui l’achètera après moi ?
Les allocateurs raisonnent en termes de succession. Les investisseurs évoquent souvent le prochain propriétaire autant que le premier, qu’il s’agisse d’utilisateurs finaux internationaux, de patrimoines régionaux, d’entreprises locataires, ou de capitaux internationaux. Les actifs qui restent pertinents pour tous les profils d’acheteurs l’emportent systématiquement.
Peut-on le nantir ?
C’est l’un des signes les plus nets de maturité. De plus en plus d’investisseurs s’interrogent sur la capacité de levier, sur des solutions de financement claires, et sur la capacité de l’actif à soutenir une plus grande flexibilité du bilan. Ils veulent préserver l’optionalité, même s’ils n’ont pas l’intention d’en faire usage immédiatement.
Conserve-t-il sa valeur en dollars ?
Les investisseurs les plus avertis raisonnent en devise forte , même lorsqu’ils opèrent en AED. L’accent se déplace vers la préservation, la pérennité locative, la protection contre l’inflation, la limitation du risque de baisse, ainsi que vers la cohérence de l’actif au sein d’une allocation globale.
La gouvernance est-elle irréprochable ?
La clarté des titres de propriété, l’historique du promoteur, la transparence des charges de service, la rigueur des comptes séquestres, la gestion de l’immeuble. Ce ne sont plus des détails juridiques. Ils font partie intégrante de la thèse d’investissement. Les investisseurs demandent tôt de la clarté sur la gouvernance, car les frictions opérationnelles détruisent la performance en silence.
C’est une pensée institutionnelle : discrète, précise et réfractaire aux surprises.
Le point de vue du capital
Dubaï devient progressivement un marché d’allocation de portefeuille, et non plus seulement une frontière spéculative.
Cette maturation ne supprime pas l’opportunité. Elle l’affine. Elle privilégie la qualité, la clarté, ainsi que les actifs portés par une demande durable. Elle réduit aussi la place laissée aux conseils approximatifs.
Dans un environnement spéculatif, le timing peut masquer les failles de l’analyse d’investissement. Dans une logique d’allocation, une analyse fragile finit toujours par se révéler à travers les contraintes de refinancement, le risque de vacance, les décotes à la revente, ou les frictions de gouvernance.
C’est là que notre travail chez Redwood Heritage prend toute sa valeur.
L’allocateur ne recherche pas le seul accès au produit. La plupart des investisseurs avertis y ont déjà accès. Ce qu’ils veulent, c’est un jugement, fondé sur une pratique réelle du marché et éclairé par la manière dont le capital se comporte réellement.
- Quoi acheter
- Pourquoi l’actif mérite sa place dans le portefeuille
- Comment il se comporte selon les scénarios
- Quel rôle il joue à un horizon de cinq à dix ans
Nous opérons à l’intersection de deux mondes : immobilier et capital. Nous n’évaluons donc pas seulement un bien. Nous évaluons sa fonction dans un ensemble plus large : préservation, intégration à la stratégie de résidence, stabilité des revenus, continuité familiale, et, à long terme, l’optionalité.
À quoi ressemble une allocation disciplinée à Dubaï
À mesure que le marché s’institutionnalise, certains principes reviennent régulièrement dans nos échanges avec les investisseurs.
- La durabilité plutôt que la nouveauté : Tout lancement n’est pas un investissement. Les allocateurs privilégient une demande récurrente, des emplacements pérennes, des quartiers éprouvés, ainsi qu’une réelle facilité d’usage.
- L’optionalité plutôt que la perfection : Le bien parfait peut se révéler fragile s’il dépend d’un seul type d’acheteur. L’optionalité, c’est-à-dire des typologies de lots flexibles, un fort attrait locatif, un large public d’acheteurs potentiels, constitue souvent le véritable rempart.
- La gouvernance, partie intégrante de la valeur : La logique des charges de service, les normes de construction, la qualité de la gestion, la solidité du promoteur. Ces éléments préservent ou érodent les rendements dans la durée. La gouvernance n’est pas une formalité administrative. Elle est source de valeur.
- L’intégration au bilan global : La meilleure acquisition n’est pas toujours celle qui offre le rendement le plus élevé ou la plus forte plus-value apparente. C’est celle qui renforce la position d’ensemble : planification de la liquidité, alignement des devises, stratégie de résidence, et structuration familiale.
Le mot de la fin
L’histoire de Dubaï ne touche pas à sa fin, mais elle est manifestement en train de changer de dimension.
L’investisseur de 2026 s’intéresse moins à l’adrénaline de la transaction qu’à l’élégance de la détention. Il construit des portefeuilles capables de traverser les juridictions, de résister au stress, et de rester cohérents pour la prochaine génération.
Cela favorise les conseillers disciplinés.
Pas les plus bruyants. Pas les plus rapides. Les disciplinés, forts d’une expérience vécue de la manière dont les investisseurs avertis pensent, décident, et allouent.
The Redwood View propose une lecture stratégique aux investisseurs internationaux et aux family offices qui se positionnent pour le prochain chapitre de l’immobilier.

