


- انخفض مؤشر قطاع العقارات في بورصة دبي (DFM) بمقدار 32%، في مؤشر على تراجع حاد في ثقة المستثمرين في السوق بعد موجة صعود طويلة الأمد.
- تقوم الأسواق المدرجة بإعادة تقييم التوقعات. ولم تصدر بعد حكمها بشأن العقارات المادية.
- يؤدي نقص السيولة إلى تأخير عملية تحديد الأسعار، لكنه لا يلغيها. وعادةً ما تنخفض أحجام التداول قبل انخفاض الأسعار.
- ستتسع الفجوة بين الأسعار. وستحدد عوامل الندرة وموقع الأصل وجودة التنفيذ أي الأصول ستحتفظ بقيمتها.
في تقرير «آراء السوق» الصادر الأسبوع الماضي، أشرنا إلى أن الضغوط بدأت تتراكم تحت السطح في سوق العقارات بدبي. أما هذا الأسبوع، فقد جعلت الأسواق العامة تجاهل هذه الضغوط أمراً أصعب بكثير.
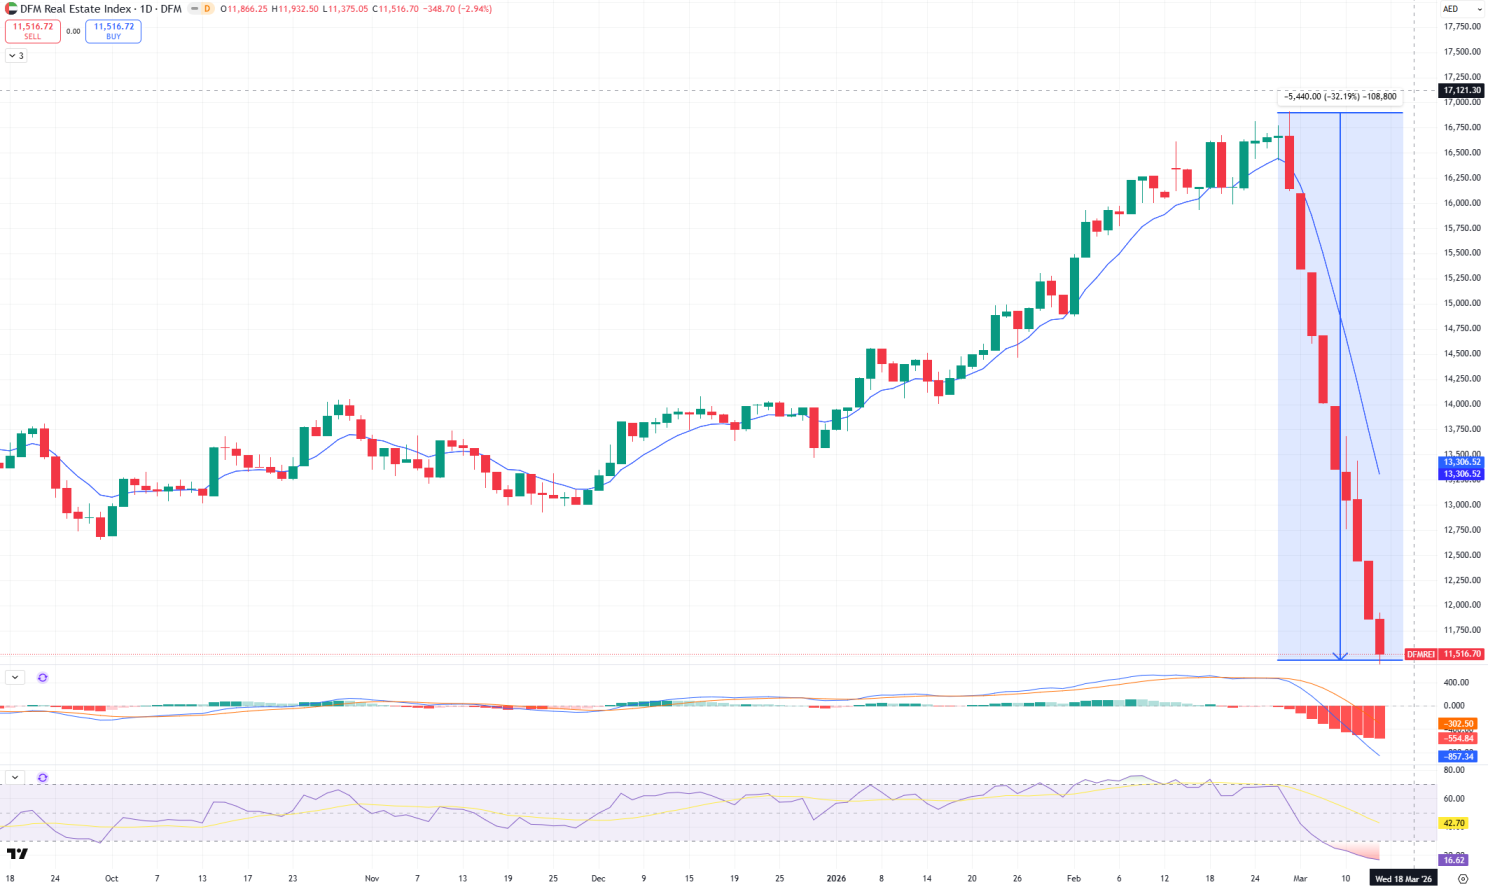
انخفض مؤشر قطاع العقارات في سوق دبي المالي الآن 32%، مما يوضح أن معنويات الجمهور حول العقارات في دبي قد ضعفت بشكل كبير.
والسؤال الأكثر أهمية هو ما إذا كان ينبغي أن تغير هذه الخطوة من طريقة تفكير المستثمرين في الملكية المادية، أو ببساطة تحسين كيفية فهم هذا السوق الآن.
نحن نرى أن الأسواق المدرجة تشير إلى إعادة تسعير التوقعات، ولم تصدر بعد حكمًا نهائيًا على العقارات المادية نفسها، وهذا التمييز مهم.
ما الذي يعنيه ذلك بالنسبة لأسواق العقارات المادية
لا تتحرك العقارات المدرجة والعقارات المادية بنفس الطريقة. أحدهما يعيد التسعير يوميًا، وغالبًا ما يكون ذلك بسرعة وقوة عاطفية. بينما يتكيف الآخر بشكل أبطأ، من خلال حجم المعاملات، وحذر المشترين، وفروق الأسعار في المفاوضات، وفي النهاية التقييم. ولكن مع مرور الوقت، نادراً ما يكون الاثنان غير مترابطين.
ما يجعل الحركة الحالية أكثر أهمية ليس فقط حجم الانخفاض، ولكن شكله أيضًا. فالرسم البياني يعكس سوقاً كانت تتقدم بثبات قبل أن تنكسر المعنويات بشكل حاد وتعيد تسعيرها في فترة مضغوطة. ويميل هذا النوع من الحركة إلى أن يخبرنا عن ما حدث بالفعل في الأسواق الخاصة أقل مما يخبرنا عما بدأ رأس المال في التساؤل عنه قبلها.
ولهذا السبب يستحق هذا الانخفاض الاهتمام.
تميل الأسواق العامة إلى التحرك أولاً. وتميل الأسواق الخاصة إلى استيعاب الرسالة في وقت لاحق.
في حالة دبي، تعتبر الإشارة مهمة بشكل خاص لأن السوق الفعلية في دبي قد مرت بفترة من الثقة غير العادية. كما شهدنا ذلك بشكل مباشر، فقد ارتفعت الأسعار في العديد من القطاعات بقوة. وظل نشاط الإطلاق مرتفعاً. وواصلت رؤوس الأموال الدولية النظر إلى الإمارة كوجهة استراتيجية للثروة والتنقل والتمركز طويل الأجل.
ومع ذلك، أصبحت الأسواق العامة الآن أكثر حذرًا.
سرعة التراجع مهمة هنا. فنادرًا ما يكون الانخفاض من هذا النوع مجرد إعادة تقييم معتدلة. وعادة ما يعكس عادةً سحبًا أكثر حسمًا للثقة، لا سيما عندما يأتي بعد مسار تصاعدي ممتد ويصل بزخم متراجع بشكل واضح.
ومن غير المرجح أن يكون هذا الحذر عشوائيًا. فهو يعكس عادةً تساؤلات أعمق حول الاستدامة: ما هو مقدار النمو المسعر بالفعل، ومدى استمرار الطلب عند المستويات الحالية، وكيف يمكن أن يؤثر العرض المستقبلي على الاستيعاب، وما إذا كانت المرحلة التالية من الدورة ستكافئ جميع الأصول على قدم المساواة.
هذه ليست أسئلة مثيرة للقلق. إنها أسئلة منضبطة.
وغالبًا ما تكون الأسئلة المنضبطة هي المكان الذي يبدأ فيه تحليل السوق الأكثر جدية.
بالنسبة للمستثمرين العقاريين الفعليين، قد يكون الخطأ هو قراءة هذا الأمر على أنه إما إشارة انهيار أو أنه ليس حدثًا. فهو ليس كذلك.
إن انخفاض بهذا الحجم في العقارات المدرجة في البورصة لا يعني تلقائيًا أن قيم العقارات المادية يجب أن تتبعها على الفور. فللأسواق الخاصة ديناميكياتها الخاصة. فالأصول الرئيسية، والأسهم المحفوظة بإحكام، والعناوين المعروفة عالمياً، والمنتجات النادرة حقاً، يمكن أن تظل مرنة لفترة أطول بكثير مما توحي به الأوراق المالية المدرجة.
ولكن لا ينبغي رفض مثل هذه الخطوة لمجرد أن أدلة المعاملات في الأسواق المادية تتكيف بشكل أبطأ.
تؤخر السيولة من اكتشاف الأسعار. ولا تقضي عليها.
في سوق العقارات، غالبًا ما تبدأ عملية إعادة التسعير بشكل تدريجي. أولاً، تتباطأ وتيرة المعاملات. ثم يصبح المشترون أكثر انتقائية. بعد ذلك، تزداد الحوافز، وتتسع نطاق المفاوضات، وتتشتت الثقة عبر مستويات الجودة المختلفة. وقد تبدو الأسعار المسجلة مستقرة لفترة من الوقت، حتى في الوقت الذي يبدأ فيه مستوى التسوية الحقيقي في التغير خلف الكواليس.
هذا هو سبب أهمية السوق المدرجة. فغالباً ما تكشف عن الضغوطات قبل أن تكون السوق الخاصة على استعداد لتسميتها.
هناك تمييز آخر يستحق أن نوضحه بوضوح.
لا يوجد سوق عقاري فعلي واحد في دبي. هناك أسواق فرعية متعددة، لكل منها مستويات مختلفة من الندرة، وحساسية التمويل، وعمق المشترين وقابلية الدفاع على المدى الطويل. فالفلل ذات الواجهة المائية الرئيسية ليست هي نفسها الشقق السكنية في السوق المتوسطة. الأصول المدرة للدخل مع طلب دائم من المستأجرين ليست هي نفسها المشاريع التي تعتمد على افتراضات إعادة البيع التخمينية. المطورون الأقوياء ليسوا هم أنفسهم المطورون الذين يعتمدون في المقام الأول على زخم السوق.
عندما تضعف المعنويات، يتسع التشتت.
عادةً ما يكون ذلك عندما تصبح الأسواق أكثر صدقًا من الناحية الفكرية. تستمر الأصول ذات الندرة الحقيقية وقوة الموقع وجودة التنفيذ وجاذبية المشتري الدائمة في جذب الاقتناع. أما الأسهم الأكثر سلعة فيصبح من الصعب تحريكها على افتراضات الأمس. وبعبارة أخرى، تميل المرحلة التالية إلى أن تصبح أكثر انتقائية بدلاً من أن تكون ضعيفة بشكل موحد.
لا تصبح الجودة غير مهمة في سوق أبطأ. بل تصبح حاسمة.
وهذا، في رأينا، هو الأثر الأساسي للعقارات المادية.
لا ينبغي قراءة تراجع السوق المدرجة على أنه سبب للتخلي عن دبي. بل يجب أن يُقرأ على أنه سبب للاكتتاب في دبي بدقة أكبر. لم يعد بإمكان المستثمرين الاعتماد على رياح السوق الواسعة للقيام بكل العمل. فاختيار الأصول، وقوة الحيازة، والانضباط في الدخول، والحكم على الموقع الجزئي أصبح الآن أكثر أهمية مما كان عليه عندما كانت الثقة متوفرة.
تنضج الأسواق عبر مراحل كهذه. يتم اختبار التفاؤل الزائد. تنكشف الافتراضات الضعيفة. ويصبح رأس المال أكثر فطنة. وعندما يحدث ذلك، غالبًا ما يكون المستثمرون الجادون في وضع أقوى من المستثمرين المضاربين.
السوق الأكثر انتقائية ليست بالضرورة سوقًا أضعف. فغالبًا ما تكون أكثر قابلية للاستثمار بالنسبة لأولئك الذين يعرفون ما الذي يبحثون عنه.
ما الذي ينبغي على المشاركين في السوق المادية الانتباه إليه
أولاً, ما إذا كانت أحجام المعاملات تضعف بشكل كبير قبل أن تضعف مؤشرات الأسعار. في دورات العقارات، غالبًا ما يضعف الحجم أولاً.
الثاني, ما إذا كانت الفجوة بين الأسهم الرئيسية والثانوية تبدأ في الاتساع بشكل أكثر وضوحًا. وغالبًا ما يكون ذلك أحد أوضح الإشارات على أن الحماس الواسع يفسح المجال أمام الاقتناع الانتقائي.
الثالث, ما إذا كان المشترون لا يزالون يركزون على المنفعة طويلة الأجل والحفاظ على الثروة والموقع الاستراتيجي، أو ما إذا كان الطلب في بعض القطاعات مدفوعًا بالزخم أكثر مما بدا في البداية.
هذه هي الأسئلة التي تهمنا الآن.
إطلالة ريدوود هيريتيج هاوس
ولذلك، فإن وجهة نظرنا في ريدوود هيريتيج هي وجهة نظر مدروسة وليست دراماتيكية. فالتراجع بمقدار 32% في العقارات المدرجة ليس حركة تافهة. يشير الرسم البياني إلى حدوث كسر ذي مغزى في الثقة بدلاً من توطيد روتيني. إنه يستحق الاحترام. ولكن لا ينبغي الخلط بين الاحترام والذعر. فقد تكون الأسواق العامة تُحذّر من أن عصر التفاؤل العشوائي آخذ في التلاشي. فهي لا تخبرنا بالضرورة أن الحالة طويلة الأجل للعقارات المادية في دبي قد انهارت.
ما يخبروننا به، بشكل أكثر منطقية، هو ما أبرزناه باستمرار في منشوراتنا الأخيرة: أنه مع ازدياد انتقائية السوق، فإن جودة المشورة والمعرفة بالسوق ستكون مهمة أكثر من أي وقت مضى.
بالنسبة للمستثمرين على المدى الطويل، هذا ليس سبباً للتراجع عن العقارات المادية. بل هو سبب لأن يصبحوا أكثر دقة بشأن العقارات التي لا تزال تستحق رأس المال.
في مثل هذه الفترات، نادراً ما تكون الميزة الأكثر قيمة هي السرعة. بل هي المنظور.
وبما أن هذا السوق أصبح أكثر انتقائية، فإن النتائج ستعتمد بشكل أقل على التعرض الواسع وأكثر على جودة الحكم والمشورة والمعرفة بالسوق وراء كل خطوة.
يوفر تقرير «ريدوود هيريتيج فيو» للمستثمرين العالميين ومكاتب إدارة الثروات العائلية الوضوح والرؤية والحكمة الاستراتيجية اللازمة لمواجهة الفصل التالي من مسيرة سوق العقارات في دبي.
- سوق دبي المالي، مؤشر قطاع العقارات

