


- L’indice sectoriel immobilier du DFM a reculé de 32 %, signe d’un net retrait de la confiance des marchés cotés après une longue phase de hausse.
- Les marchés cotés révisent leurs anticipations. Ils n’ont pas encore rendu leur verdict sur l’immobilier physique.
- L’illiquidité retarde la formation des prix, mais ne la supprime pas. Les volumes fléchissent généralement avant les prix.
- La dispersion va s’accroître. La rareté, la qualité de l’emplacement et la qualité d’exécution détermineront quels actifs conservent leur valeur.
Dans notre House View de la semaine dernière, nous avancions que des tensions commençaient à s’accumuler sous la surface du marché immobilier de Dubaï. Cette semaine, les marchés cotés ont rendu ces tensions bien plus difficiles à ignorer.
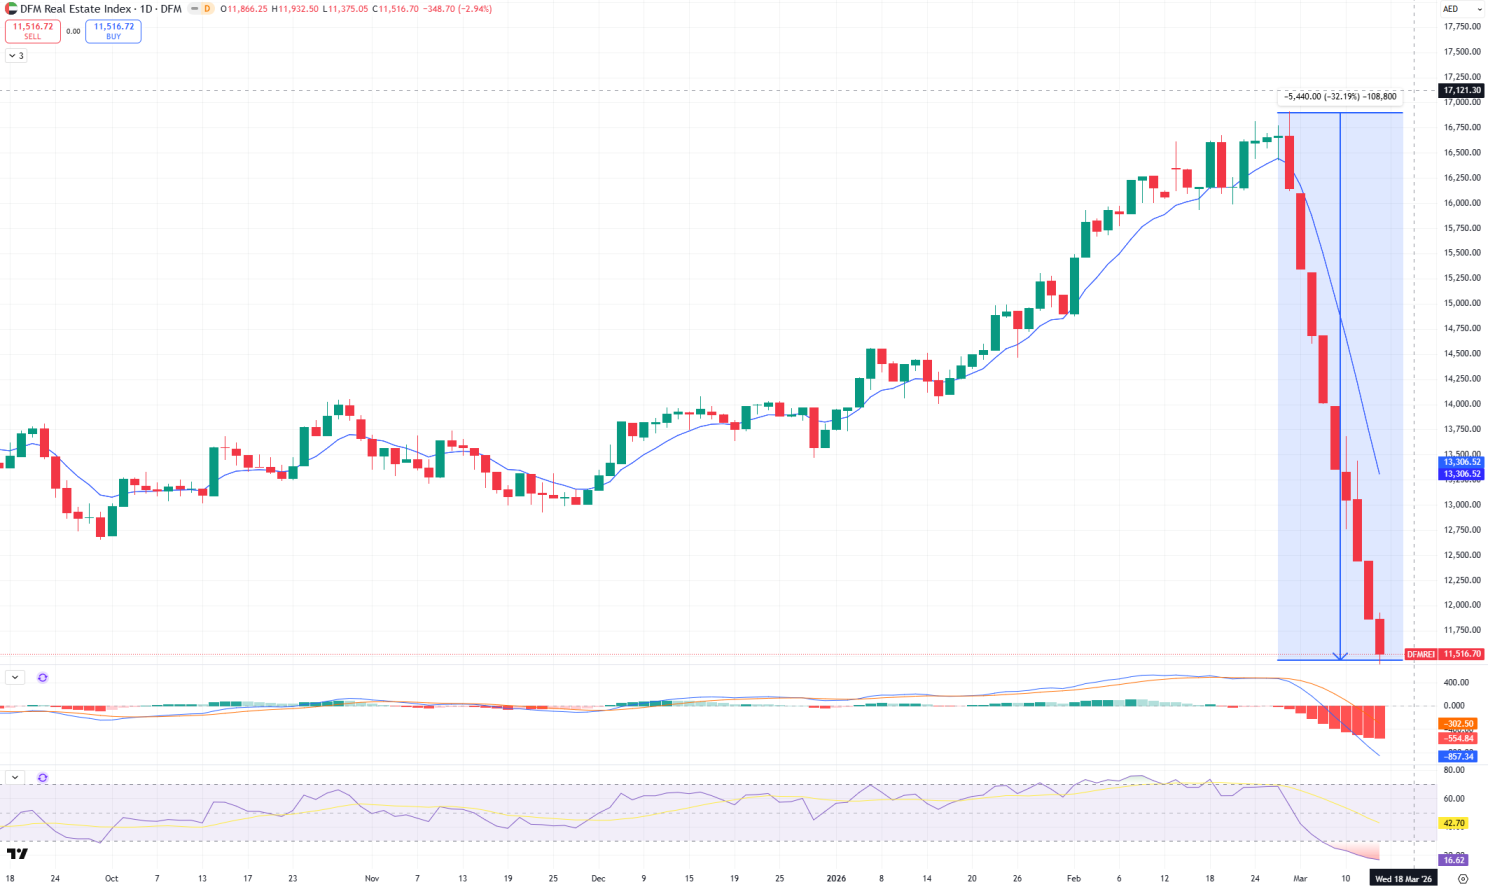
L’indice sectoriel immobilier du DFM a désormais reculé de 32 %, signe manifeste d’un net affaiblissement du sentiment des marchés à l’égard de l’immobilier de Dubaï.
La question essentielle est de savoir si ce mouvement doit modifier la manière dont les investisseurs envisagent l’immobilier physique, ou simplement affiner la lecture qu’il convient désormais d’avoir de ce marché.
Selon nous, les marchés cotés signalent une révision des anticipations ; ils ne rendent pas encore de verdict définitif sur l’immobilier physique lui-même, et cette distinction est essentielle.
Quelles conséquences pour les marchés de l’immobilier physique
L’immobilier coté et l’immobilier physique n’évoluent pas de la même manière. Le premier est réévalué chaque jour, souvent avec rapidité et une forte charge émotionnelle. Le second s’ajuste plus lentement, par le biais des volumes de transactions, de la prudence des acheteurs, des marges de négociation et, à terme, des valorisations. Mais dans la durée, les deux sont rarement sans lien.
Ce qui rend le mouvement actuel plus significatif, ce n’est pas seulement l’ampleur de la baisse, mais aussi son profil. Le graphique traduit un marché qui progressait régulièrement avant que le sentiment ne se retourne brutalement et que les cours ne soient réévalués sur une période resserrée. Un tel mouvement nous renseigne moins sur ce qui s’est déjà produit sur les marchés privés que sur ce que les capitaux commencent à remettre en question, en amont de ceux-ci.
C’est pourquoi cette baisse mérite toute notre attention.
Les marchés cotés réagissent généralement en premier. Les marchés privés intègrent le message plus tard.
Dans le cas de Dubaï, le signal est d’autant plus important que le marché physique sort d’une période de confiance exceptionnelle. Nous l’avons constaté directement : les prix ont fortement progressé dans de nombreux segments. Le rythme des lancements est resté soutenu. Les capitaux internationaux ont continué de considérer l’émirat comme une destination stratégique pour le patrimoine, la mobilité et un positionnement de long terme.
Or les marchés cotés se montrent désormais plus prudents.
La rapidité de la baisse est ici déterminante. Un recul de cette nature relève rarement d’un simple ajustement. Il traduit généralement un retrait de confiance plus marqué, en particulier lorsqu’il intervient après une longue phase de hausse et s’accompagne d’un essoufflement visible de la dynamique.
Cette prudence ne doit sans doute rien au hasard. Elle reflète généralement des interrogations plus profondes sur la soutenabilité : quelle part de la croissance est déjà intégrée dans les prix, quelle est la solidité de la demande aux niveaux actuels, comment l’offre à venir peut peser sur l’absorption, et si la prochaine phase du cycle récompensera tous les actifs de la même manière.
Ces questions n’ont rien d’alarmiste. Elles relèvent de la discipline.
Et c’est souvent de ces questions disciplinées que naît une analyse de marché plus rigoureuse.
Pour les investisseurs en immobilier physique, l’erreur serait d’y voir soit un signal d’effondrement, soit un non-événement. Ce n’est ni l’un ni l’autre.
Une baisse de cette ampleur de l’immobilier coté ne signifie pas automatiquement que la valeur des biens physiques doive suivre immédiatement. Les marchés privés obéissent à leur propre dynamique. Les actifs prime, les biens détenus par des propriétaires peu enclins à vendre, les adresses de renommée mondiale et les produits réellement rares peuvent résister bien plus longtemps que ne le suggèrent les titres cotés.
Pour autant, un tel mouvement ne doit pas être écarté au seul motif que les transactions sur les marchés physiques s’ajustent plus lentement.
L’illiquidité retarde la formation des prix. Elle ne la supprime pas.
Dans l’immobilier, la correction des prix s’amorce souvent de manière progressive. D’abord, le rythme des transactions ralentit. Puis les acheteurs deviennent plus sélectifs. Ensuite, les incitations se multiplient, les marges de négociation s’élargissent et la confiance se fragmente selon les niveaux de qualité. Les prix enregistrés peuvent paraître stables un temps, alors même que le véritable prix d’équilibre commence à se déplacer.
C’est pourquoi le marché coté compte. Il révèle souvent les tensions avant que le marché privé ne soit disposé à les reconnaître.
Une autre distinction mérite d’être énoncée clairement.
Il n’existe pas un marché immobilier physique unique à Dubaï, mais plusieurs sous-marchés, chacun présentant des degrés différents de rareté, de sensibilité au financement, de profondeur de la demande et de résilience à long terme. Les villas prime en front de mer ne se comparent pas aux appartements du segment intermédiaire. Les actifs de rendement adossés à une demande locative durable ne se comparent pas aux projets reposant sur des hypothèses de revente spéculatives. Les promoteurs solides ne se comparent pas à ceux dont la proposition de valeur reposait avant tout sur la dynamique du marché.
Lorsque le sentiment s’affaiblit, la dispersion s’accroît.
C’est généralement à ce moment que les marchés gagnent en honnêteté intellectuelle. Les actifs dotés d’une rareté réelle, d’un emplacement solide, d’une exécution de qualité et d’un attrait durable auprès des acheteurs continuent de susciter la conviction. Les biens plus standardisés deviennent plus difficiles à céder sur la base des hypothèses d’hier. Autrement dit, la phase suivante tend à devenir plus sélective plutôt qu’uniformément faible.
Dans un marché moins dynamique, la qualité ne perd pas de son importance. Elle devient décisive.
C’est là, selon nous, l’enseignement principal pour l’immobilier physique.
La baisse du marché coté ne doit pas être lue comme une raison de renoncer à Dubaï, mais comme une invitation à analyser Dubaï avec davantage de précision. Les investisseurs ne peuvent plus compter sur un vent porteur généralisé pour faire tout le travail. La sélection des actifs, la capacité de détention, la discipline à l’entrée et la finesse d’analyse de la micro-localisation comptent désormais davantage qu’à l’époque où la confiance était abondante.
C’est à travers de telles phases que les marchés mûrissent. L’excès d’optimisme est mis à l’épreuve. Les hypothèses fragiles sont mises au jour. Les capitaux deviennent plus exigeants. Et dans ce contexte, les investisseurs sérieux se trouvent souvent en meilleure position que les spéculateurs.
Un marché plus sélectif n’est pas nécessairement un marché plus faible. C’est souvent un marché plus propice à l’investissement pour ceux qui savent ce qu’ils recherchent.
Ce que les acteurs du marché physique doivent surveiller
Premièrement, la question de savoir si les volumes de transactions fléchissent sensiblement avant les indices de prix. Dans les cycles immobiliers, ce sont souvent les volumes qui faiblissent en premier.
Deuxièmement, la question de savoir si l’écart entre biens prime et biens secondaires commence à se creuser plus nettement. C’est souvent l’un des signes les plus clairs que l’enthousiasme généralisé cède la place à une conviction sélective.
Troisièmement, la question de savoir si les acheteurs restent attachés à l’usage à long terme, à la préservation du patrimoine et à l’emplacement stratégique, ou si la demande dans certains segments était davantage portée par la dynamique du marché qu’il n’y paraissait.
Telles sont les questions qui comptent aujourd’hui.
La House View de Redwood Heritage
Notre lecture chez Redwood Heritage est donc mesurée plutôt que dramatique. Un repli de 32 % de l’immobilier coté n’est pas anodin. Le graphique suggère une rupture de confiance significative plutôt qu’une consolidation ordinaire. Ce mouvement mérite d’être pris au sérieux. Mais prendre au sérieux ne signifie pas céder à la panique. Les marchés cotés nous avertissent peut-être que l’ère de l’optimisme indiscriminé touche à sa fin. Ils ne nous disent pas nécessairement que les fondamentaux de long terme de l’immobilier physique à Dubaï sont remis en cause.
Ce qu’ils nous disent, plus vraisemblablement, c’est ce que nous soulignons régulièrement dans nos récentes publications : à mesure que le marché devient plus sélectif, la qualité du conseil et la connaissance du marché compteront plus que jamais.
Pour les investisseurs de long terme, ce n’est pas une raison de se détourner de l’immobilier physique. C’est une raison de se montrer plus exigeant sur les biens qui méritent encore d’accueillir des capitaux.
Dans de telles périodes, l’avantage le plus précieux est rarement la vitesse. C’est la hauteur de vue.
Et à mesure que ce marché devient plus sélectif, les résultats dépendront moins d’une exposition large que de la qualité du jugement, du conseil et de la connaissance du marché qui sous-tendent chaque décision.
The Redwood Heritage View offre aux investisseurs internationaux et aux family offices la clarté, le recul et le jugement stratégique nécessaires pour aborder le prochain chapitre de l’immobilier à Dubaï.
- Dubai Financial Market, indice sectoriel immobilier

